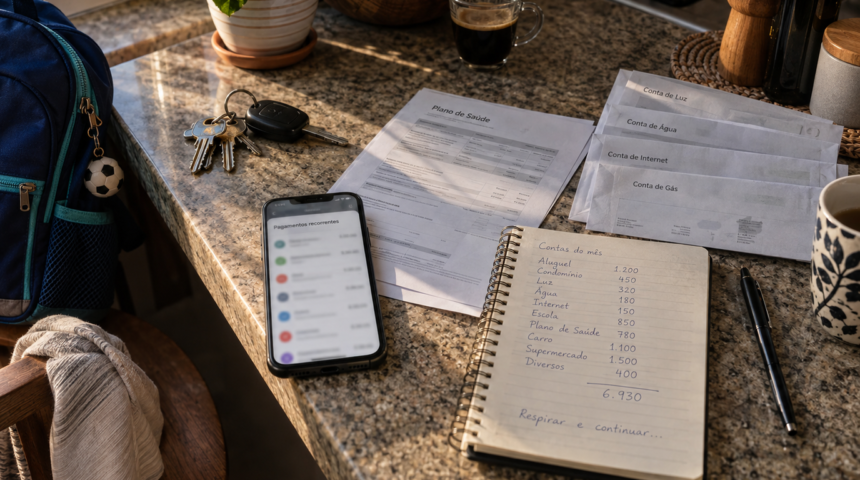
O futuro financeiro começa a ser ocupado muito antes de o dinheiro ser investido
Existem decisões financeiras que custam R$ 200 uma vez.
E existem decisões de R$ 200 que custam R$ 200 todos os meses pelos próximos cinco anos.
Na fatura daquele mês, os dois valores parecem iguais. No patrimônio futuro, são completamente diferentes.
Essa é uma das razões pelas quais olhar apenas para o saldo bancário ou para o valor investido pode produzir uma leitura incompleta da vida financeira.
Grande parte do futuro de uma família começa a ser definida no momento em que ela assume compromissos recorrentes: aluguel, financiamento imobiliário, prestação do carro, escola, plano de saúde, seguros, mensalidades, empréstimos, serviços digitais, condomínio e uma longa sequência de pagamentos que deixam de ser decididos mês a mês.
Eles simplesmente chegam.
Um custo fixo isolado raramente parece capaz de alterar uma trajetória patrimonial. O problema aparece quando dezenas deles se acumulam e passam a ocupar uma parte tão grande da renda que quase todo dinheiro novo já nasce comprometido.
O patrimônio futuro não depende apenas da rentabilidade dos investimentos.
Depende também do espaço financeiro que sobra antes de o investimento acontecer.
Por isso, calcular o peso dos custos fixos é menos uma tentativa de descobrir se você “gasta demais” e mais uma forma de responder a uma pergunta muito mais importante:
quanto da sua renda futura já está prometida para manter a estrutura da sua vida atual?
Antes do cálculo, é preciso separar custo fixo de gasto recorrente
Nem tudo que aparece todos os meses é, tecnicamente, uma despesa fixa.
A conta de energia chega mensalmente, mas o valor pode variar bastante conforme o consumo. O supermercado faz parte da rotina, mas também muda de mês para mês. Combustível, medicamentos, alimentação e lazer podem ser frequentes sem terem valor fixo.
Para uma análise patrimonial, vale trabalhar com três grupos.
| Tipo de despesa | Característica | Exemplos |
|---|---|---|
| Fixa ou pouco variável | Valor contratado ou relativamente previsível | aluguel, financiamento, mensalidade escolar, plano de saúde, internet |
| Variável essencial | Existe com frequência, mas muda conforme uso e preço | supermercado, combustível, energia, medicamentos |
| Discricionária | Pode ser reduzida com maior rapidez | lazer, delivery, compras não essenciais, parte das assinaturas |
Essa diferença importa porque a verdadeira pressão financeira não está apenas no total gasto.
Está na rigidez do orçamento.
Uma família pode gastar R$ 7.000 por mês e ter bastante flexibilidade se grande parte desse valor puder ser ajustada rapidamente.
Outra pode gastar os mesmos R$ 7.000, mas possuir R$ 6.300 em contratos, financiamentos, mensalidades e obrigações difíceis de interromper.
O gasto é parecido.
A capacidade de adaptação não é.
Esse é o primeiro ponto invisível dos custos fixos: eles não representam apenas consumo. Representam uma redução da liberdade de escolha sobre a renda futura.
O primeiro número: quanto da sua renda já nasce comprometida
A conta mais simples é a taxa de comprometimento com custos fixos.
A fórmula é:
Taxa de comprometimento fixo = custos fixos mensais ÷ renda líquida mensal × 100
Imagine uma família com renda líquida mensal de R$ 9.000.
Se seus custos fixos somam R$ 5.400:
R$ 5.400 ÷ R$ 9.000 × 100 = 60%
Isso significa que 60% de toda a renda líquida mensal já possui destino relativamente definido antes mesmo das compras de supermercado, combustível, medicamentos, lazer ou investimentos.
Sobram 40% para absorver todo o restante da vida.
A porcentagem, sozinha, não determina se a situação é boa ou ruim.
Uma família com filhos pequenos, aluguel, escola e despesas médicas pode ter uma estrutura muito diferente de um jovem que mora com os pais. Uma pessoa com renda variável enfrenta um risco diferente de alguém com remuneração previsível. Uma família de renda mais baixa pode ter uma grande parcela da renda comprometida simplesmente com necessidades básicas.
O percentual deve ser interpretado dentro da realidade da família.
O que ele revela com precisão é a quantidade de renda que permanece flexível.
Não existe um percentual mágico
É tentador transformar qualquer indicador financeiro em uma regra.
“Custos fixos devem representar no máximo X% da renda.”
Essa abordagem parece objetiva, mas pode ser superficial.
Duas famílias podem apresentar comprometimento de 55% e viver realidades completamente diferentes.
Uma pode ter:
- emprego estável;
- reserva robusta;
- nenhuma dívida cara;
- financiamento próximo do fim;
- dois adultos gerando renda.
A outra pode ter:
- renda autônoma irregular;
- nenhuma reserva;
- parcelas longas;
- apenas uma fonte de renda;
- dependentes;
- despesas médicas frequentes.
O mesmo percentual produz vulnerabilidades diferentes.
Por isso, o indicador deve ser usado como diagnóstico, não como julgamento.
O segundo cálculo: quanto sobra para construir patrimônio
Saber que 60% da renda está comprometida é útil.
Mas ainda falta descobrir o que realmente interessa para a construção patrimonial: quanto sobra depois que toda a estrutura necessária da vida foi paga.
Uma forma prática de calcular é:
Margem patrimonial mensal = renda líquida − custos fixos − despesas variáveis médias − provisões financeiras
As provisões merecem atenção.
Existem gastos que não aparecem todos os meses, mas são perfeitamente previsíveis ao longo do ano:
- IPTU;
- IPVA;
- seguro;
- material escolar;
- manutenção do carro;
- manutenção da casa;
- consultas;
- impostos profissionais;
- anuidades;
- despesas sazonais.
Ignorar esses gastos cria uma falsa sensação de sobra.
Se uma família gasta R$ 7.200 por ano com despesas anuais previsíveis, o orçamento mensal deveria reconhecer aproximadamente R$ 600 desse compromisso.
Não porque os R$ 600 serão efetivamente pagos naquele mês, mas porque pertencem economicamente ao ano.
Um exemplo completo
Considere esta estrutura:
| Item | Valor mensal |
|---|---|
| Renda líquida familiar | R$ 9.000 |
| Custos fixos | R$ 5.400 |
| Variáveis essenciais médias | R$ 1.800 |
| Provisões para despesas anuais | R$ 600 |
| Margem patrimonial | R$ 1.200 |
A margem patrimonial é:
R$ 9.000 − R$ 5.400 − R$ 1.800 − R$ 600 = R$ 1.200
Nesse exemplo, a família possui R$ 1.200 mensais potencialmente disponíveis para reserva, investimentos, amortização de passivos ou outros objetivos patrimoniais.
Em relação à renda:
R$ 1.200 ÷ R$ 9.000 × 100 = 13,3%
Os custos fixos, portanto, não afetam apenas o orçamento.
Eles influenciam diretamente a velocidade com que a renda pode ser convertida em patrimônio.
Essa leitura se conecta à taxa de poupança e à liberdade financeira futura: o dinheiro que não precisa sustentar o presente ganha a possibilidade de financiar o futuro.
A verdadeira pergunta não é quanto custa por mês, mas quanto tempo esse custo permanecerá
Uma diferença de R$ 100 mensais parece pequena quando analisada dentro de um único orçamento.
Em dez anos, sem considerar qualquer rendimento:
R$ 100 × 120 meses = R$ 12.000
Em vinte anos:
R$ 100 × 240 meses = R$ 24.000
É por isso que o preço mensal de uma decisão pode ser enganoso.
Quando a pessoa troca um imóvel por outro R$ 800 mais caro, assume um carro cuja estrutura custa R$ 700 adicionais por mês ou acumula R$ 400 em novos serviços recorrentes, ela não está decidindo apenas sobre aquele mês.
Está alterando permanentemente o fluxo de caixa que poderá alimentar seu patrimônio.
O efeito se torna ainda mais importante quando o dinheiro que deixa de ser gasto poderia permanecer acumulado ao longo do tempo.
É o custo de oportunidade do compromisso recorrente.
Esse raciocínio não significa que aluguel, escola, saúde, conforto, transporte ou lazer sejam “dinheiro perdido”.
O dinheiro também existe para sustentar qualidade de vida.
A questão é outra:
o benefício recebido justifica a parcela de futuro financeiro ocupada por aquela decisão?
Como calcular o impacto de um custo fixo no patrimônio futuro
Existem duas formas úteis de fazer a projeção.
A primeira ignora qualquer rendimento e mostra apenas quanto dinheiro será consumido pelo compromisso.
A fórmula é:
Custo acumulado = custo mensal × número de meses
Um aumento permanente de R$ 600 no custo de vida representa:
- em 1 ano: R$ 7.200;
- em 5 anos: R$ 36.000;
- em 10 anos: R$ 72.000;
- em 20 anos: R$ 144.000;
- em 30 anos: R$ 216.000.
Esse é apenas o dinheiro efetivamente desembolsado.
Existe uma segunda camada: o que aconteceria se parte desse valor pudesse ser direcionada para formação patrimonial.
Nesse caso, pode-se usar a fórmula financeira do valor futuro de aportes periódicos:
VF = A × [((1 + i)^n − 1) ÷ i]
Onde:
- VF = valor futuro estimado;
- A = valor mensal que poderia ser direcionado ao patrimônio;
- i = taxa de crescimento mensal adotada na simulação;
- n = quantidade de meses.
A conta não é uma previsão de rentabilidade.
Ela é uma ferramenta para comparar cenários.
O Banco Central disponibiliza a Calculadora do Cidadão justamente para simulações envolvendo depósitos periódicos e valores futuros.
O que R$ 600 mensais podem representar ao longo do tempo
Considere apenas um exercício matemático.
Uma família consegue reduzir permanentemente R$ 600 de sua estrutura fixa e direciona integralmente essa diferença para formação patrimonial.
| Prazo | Sem rendimento | Hipótese matemática de 4% a.a. | Hipótese matemática de 6% a.a. |
|---|---|---|---|
| 10 anos | R$ 72.000 | aprox. R$ 88.000 | aprox. R$ 97.000 |
| 20 anos | R$ 144.000 | aprox. R$ 218.000 | aprox. R$ 272.000 |
| 30 anos | R$ 216.000 | aprox. R$ 411.000 | aprox. R$ 585.000 |
As taxas acima são apenas hipóteses matemáticas para demonstrar o efeito da acumulação periódica. A simulação não considera particularidades de impostos, custos, inflação, mudanças de rendimento ou características de produtos financeiros.
O ponto principal está fora da taxa.
Ele aparece na primeira coluna.
Mesmo sem rendimento algum, R$ 600 mensais representam R$ 216 mil ao longo de 30 anos.
O patrimônio futuro pode ser profundamente afetado por decisões que parecem pequenas quando vistas apenas dentro do mês.
É a mesma lógica abordada em Como pequenas parcelas afetam seu patrimônio no longo prazo, mas aplicada aqui à estrutura permanente do custo de vida.
Uma redução pequena no custo fixo pode produzir uma mudança grande na margem patrimonial
Retome a família com renda líquida de R$ 9.000.
Sua estrutura original era:
| Item | Cenário inicial |
|---|---|
| Renda líquida | R$ 9.000 |
| Custos fixos | R$ 5.400 |
| Variáveis essenciais | R$ 1.800 |
| Provisões anuais | R$ 600 |
| Margem patrimonial | R$ 1.200 |
Imagine que, depois de uma revisão da estrutura financeira, os custos fixos sejam reduzidos em R$ 600.
Eles passam de R$ 5.400 para R$ 4.800.
Nada mudou na renda.
| Indicador | Antes | Depois |
|---|---|---|
| Custos fixos | R$ 5.400 | R$ 4.800 |
| Comprometimento fixo | 60% | 53,3% |
| Margem patrimonial | R$ 1.200 | R$ 1.800 |
| Margem patrimonial sobre a renda | 13,3% | 20% |
O custo fixo caiu apenas 11,1%.
Mas a capacidade mensal de formação patrimonial subiu de R$ 1.200 para R$ 1.800.
Isso representa um aumento de 50% na margem potencial de acumulação.
Essa diferença explica por que reduzir custos estruturais pode ser muito mais poderoso do que tentar economizar pequenas quantias de forma aleatória ao longo do mês.
Não porque gastos pequenos sejam irrelevantes.
Mas porque uma economia estrutural se repete automaticamente.
Depois que determinado compromisso desaparece, o orçamento não precisa “decidir economizar” aquele valor todos os meses.
O espaço já foi criado.
Custos fixos altos tornam aumentos de renda menos poderosos
Uma das situações mais frustrantes da vida financeira acontece quando a renda aumenta, mas a sensação de folga continua praticamente a mesma.
Parte disso pode ocorrer porque o aumento de renda é rapidamente convertido em novas despesas recorrentes.
O salário sobe R$ 1.500.
Pouco depois aparecem:
- um imóvel R$ 500 mais caro;
- uma prestação R$ 400 maior;
- novos serviços de R$ 150;
- uma escola ou atividade adicional;
- um financiamento;
- uma mensalidade;
- um plano melhor.
O aumento desaparece sem que a família perceba uma decisão única de gastar R$ 1.500 a mais.
Ele é fragmentado.
Quando cada aumento de renda gera um aumento semelhante na estrutura fixa, a pessoa progride economicamente sem necessariamente progredir patrimonialmente.
Esse fenômeno é um dos motivos pelos quais ganhar mais dinheiro não garante aumento de patrimônio.
Renda maior aumenta o potencial de acumulação.
Ela não garante que esse potencial será utilizado.
O peso real de um custo fixo aumenta quando a renda é instável

R$ 4.000 em compromissos fixos representam riscos diferentes para duas pessoas que ganham, em média, R$ 8.000.
A primeira recebe salário líquido relativamente previsível de R$ 8.000.
A segunda é autônoma e alterna meses de R$ 12.000 com meses de R$ 4.000.
Na média anual, as duas podem chegar a valores semelhantes.
No fluxo de caixa mensal, vivem realidades diferentes.
Para quem possui renda variável, calcular custos fixos apenas sobre a renda média pode esconder vulnerabilidade.
Uma alternativa mais conservadora é observar três números:
Comprometimento médio
Custos fixos ÷ renda líquida média.
Comprometimento em mês fraco
Custos fixos ÷ renda típica dos meses de menor faturamento.
Necessidade de reserva
Quantidade de meses em que a estrutura poderia ser mantida sem entrada normal de renda.
Um profissional autônomo pode descobrir que seus custos fixos representam 50% da renda média, mas 85% da renda em meses fracos.
Esse segundo número provavelmente diz mais sobre sua fragilidade financeira.
A média conforta.
O pior mês testa a estrutura.
Seu patrimônio também pode ser medido em meses de custo de vida
Existe outra forma de enxergar o peso dos custos fixos.
Em vez de perguntar somente “quanto eu tenho investido?”, pergunte:
por quantos meses meu patrimônio financeiro disponível conseguiria sustentar minha estrutura essencial?
Uma conta simples pode ser feita assim:
Cobertura financeira = patrimônio financeiro líquido disponível ÷ custo essencial mensal
Imagine alguém com R$ 60.000 em recursos líquidos e custo essencial de R$ 6.000 por mês.
R$ 60.000 ÷ R$ 6.000 = 10 meses
Se outra pessoa também possui R$ 60.000, mas precisa de R$ 3.000 por mês para manter sua estrutura essencial:
R$ 60.000 ÷ R$ 3.000 = 20 meses
As duas possuem o mesmo patrimônio financeiro.
Mas esse patrimônio compra quantidades completamente diferentes de tempo.
Essa é uma das razões pelas quais custo de vida e patrimônio não devem ser analisados separadamente.
Patrimônio alto combinado a uma estrutura extremamente cara pode produzir menos liberdade do que aparenta.
Patrimônio moderado combinado a uma estrutura flexível pode oferecer mais capacidade de adaptação.
O imóvel pode ser patrimônio e, ao mesmo tempo, aumentar seu custo fixo
Essa é uma das contradições mais interessantes das finanças pessoais.
Uma pessoa compra um imóvel e aumenta seu patrimônio bruto.
Ao mesmo tempo, pode assumir:
- financiamento;
- condomínio;
- IPTU;
- seguro;
- manutenção;
- reformas;
- custos de deslocamento associados à localização.
O ativo cresce.
O custo de manutenção da vida também.
O mesmo acontece com carros, propriedades de lazer, equipamentos profissionais e outros bens.
Por isso, olhar apenas para o valor dos ativos pode gerar uma visão incompleta.
Um bem deveria ser analisado por pelo menos três perspectivas:
- quanto vale;
- quanto deve;
- quanto custa manter.
O patrimônio líquido responde às duas primeiras.
O fluxo de caixa revela a terceira.
É na combinação dessas três informações que aparece a realidade econômica da decisão.
Financiamentos são especialmente importantes porque ocupam duas partes da vida financeira
Um financiamento afeta simultaneamente o balanço patrimonial e o orçamento.
Existe uma dívida a ser amortizada.
Existe também uma prestação recorrente consumindo renda.
Quando o financiamento termina, ocorre algo financeiramente relevante: uma parte da renda é liberada.
Esse momento pode mudar a trajetória patrimonial de uma família.
Imagine uma prestação de R$ 1.200 que chega ao fim.
Se os R$ 1.200 simplesmente forem absorvidos por um padrão de vida maior, o fluxo de caixa continua cheio.
Se parte desse valor passar a financiar objetivos patrimoniais, a capacidade de acumulação pode crescer sem qualquer aumento de salário.
O fim de uma dívida não produz automaticamente riqueza.
Produz espaço.
O destino desse espaço é que define o efeito patrimonial.
O maior risco é transformar todo conforto novo em obrigação permanente
Melhorar de vida faz parte do propósito do dinheiro.
O problema não está em morar melhor, estudar melhor, viajar, ter um carro mais confortável ou contratar serviços que realmente melhoram a rotina.
O risco aparece quando praticamente toda melhoria assume a forma de custo fixo.
Uma renda extra utilizada ocasionalmente para lazer não cria necessariamente uma obrigação futura.
Um contrato mensal cria.
Uma compra à vista termina.
Uma assinatura permanece.
Uma viagem acaba.
Uma prestação acompanha os próximos meses.
Uma reforma paga pode aumentar conforto sem continuar exigindo dinheiro todos os meses.
Um padrão de vida inteiramente sustentado por pagamentos recorrentes reduz a possibilidade de recuo.
Esse é o conceito mais importante por trás da análise dos custos fixos:
não é apenas quanto sua vida custa. É quanto custa mudar sua vida quando as circunstâncias mudam.
A inflação também trabalha sobre os custos que parecem fixos
O termo “fixo” pode criar uma ilusão.
Aluguel sofre reajuste.
Mensalidade escolar pode aumentar.
Planos de saúde passam por reajustes conforme suas regras.
Condomínio muda.
Seguros são renovados.
Serviços são atualizados.
Tributos variam.
Manutenção fica mais cara.
Um custo de R$ 2.000 hoje não deve ser automaticamente tratado como R$ 2.000 durante os próximos vinte anos.
Por isso, projeções patrimoniais de longo prazo precisam distinguir valores nominais de poder de compra.
Se uma simulação utiliza rentabilidade nominal e mantém todas as despesas congeladas, ela pode produzir uma visão excessivamente otimista.
Para planejamento de longo prazo, vale trabalhar com valores reais — descontando o efeito da inflação — ou atualizar periodicamente as premissas de renda e despesas.
A função da projeção não é adivinhar o futuro.
É mostrar quais variáveis têm poder suficiente para alterar sua trajetória.
Um custo fixo alto não é necessariamente um custo ruim
Existe uma diferença importante entre custo alto e custo ruim.
Uma família pode pagar uma mensalidade escolar relevante e considerar que esse gasto possui alto valor dentro de suas prioridades.
Outra pode optar por morar mais perto do trabalho, aceitando aluguel maior em troca de menos deslocamento, mais tempo e menor dependência do carro.
Um plano de saúde pode ocupar uma parcela relevante do orçamento de uma pessoa idosa.
Um pequeno empresário pode assumir um aluguel comercial que aumenta a geração de renda.
Uma família pode preferir manter um imóvel que oferece estabilidade mesmo que a alternativa puramente matemática pareça mais barata.
A planilha não consegue medir sozinha qualidade de vida, segurança, tempo, valores familiares ou tranquilidade.
Ela consegue mostrar o preço financeiro dessas escolhas.
Essa é a função correta do cálculo.
Não decidir por você.
Tornar a decisão visível.
A pergunta útil é: esse custo está comprando valor ou apenas mantendo inércia?
Muitos custos fixos começam com uma justificativa clara.
O tempo passa.
A necessidade muda.
O pagamento continua.
Uma academia que já não é frequentada.
Um serviço contratado para uma fase profissional que terminou.
Uma assinatura pouco utilizada.
Um segundo veículo que passou a rodar pouco.
Um imóvel grande depois que os filhos saíram de casa.
Um plano que oferece recursos que deixaram de ser importantes.
Um pacote de telecomunicações antigo.
Seguros duplicados.
Mensalidades que se acumularam.
A natureza recorrente desses pagamentos reduz sua visibilidade psicológica.
Uma compra de R$ 2.000 costuma exigir decisão.
Um débito automático de R$ 79 pode passar anos sem ser reconsiderado.
R$ 79 durante cinco anos representa R$ 4.740 antes de qualquer efeito financeiro adicional.
O pequeno custo não é necessariamente o problema.
A ausência de reavaliação é.
Uma auditoria anual dos custos fixos pode revelar mais do que cortar gastos aleatórios
Em vez de tentar “gastar menos” de forma genérica, pode ser mais útil abrir o orçamento e listar tudo que exige dinheiro de forma recorrente.
Para cada item, registre:
| Pergunta | O que ela revela |
|---|---|
| Quanto custa por mês? | impacto atual |
| Quanto custa por ano? | dimensão real do compromisso |
| Existe contrato ou prazo? | dificuldade de mudança |
| O valor costuma ser reajustado? | risco de crescimento futuro |
| É essencial? | prioridade |
| Existe alternativa mais eficiente? | possibilidade de ajuste |
| Se minha renda cair 30%, consigo mantê-lo? | resistência financeira |
| Eu contrataria isso novamente hoje? | valor atual da decisão |
A última pergunta costuma ser especialmente poderosa.
Muitos compromissos permanecem não porque seriam escolhidos novamente, mas porque já existem.
Essa é a força da inércia financeira.
Transforme custos mensais em custos anuais
O cérebro humano costuma reagir de maneira diferente a R$ 300 mensais e R$ 3.600 anuais.
A obrigação é a mesma.
A percepção não.
Ao revisar custos recorrentes, multiplique cada valor por 12.
| Custo mensal | Custo anual |
|---|---|
| R$ 50 | R$ 600 |
| R$ 100 | R$ 1.200 |
| R$ 300 | R$ 3.600 |
| R$ 500 | R$ 6.000 |
| R$ 1.000 | R$ 12.000 |
| R$ 2.000 | R$ 24.000 |
Essa conversão é útil porque o patrimônio também é construído ao longo dos anos.
Uma economia de R$ 300 mensais pode parecer modesta.
R$ 3.600 por ano começa a parecer uma decisão estratégica.
Ao longo de dez anos, sem rendimento, são R$ 36.000.
O horizonte muda a importância do número.
Transforme também cada novo compromisso em anos de renda
Antes de assumir uma obrigação de longo prazo, existe uma conta pouco utilizada:
Custo total aproximado = mensalidade × duração provável
Um serviço de R$ 250 mantido por cinco anos representa aproximadamente R$ 15.000.
Um aumento de R$ 1.000 no custo residencial mantido por dez anos representa R$ 120.000, sem considerar reajustes.
Um carro que aumenta a estrutura mensal em R$ 1.500 representa R$ 90.000 em cinco anos.
Isso não significa que nenhuma dessas decisões deva ser tomada.
Significa apenas que “cabe no mês” é uma análise incompleta.
Uma decisão recorrente precisa caber também no projeto patrimonial.
O custo fixo precisa ser comparado ao crescimento da renda
Existe uma forma simples de acompanhar sua evolução ao longo dos anos.
Registre anualmente:
- renda líquida;
- custos fixos;
- patrimônio líquido;
- patrimônio financeiro líquido;
- valor investido no ano.
Depois compare a evolução.
Um cenário saudável de crescimento patrimonial pode acontecer quando a renda aumenta mais rápido do que a estrutura fixa.
Exemplo:
| Ano | Renda líquida mensal | Custos fixos | Comprometimento |
|---|---|---|---|
| Ano 1 | R$ 6.000 | R$ 3.600 | 60% |
| Ano 2 | R$ 6.800 | R$ 3.800 | 55,9% |
| Ano 3 | R$ 7.500 | R$ 4.000 | 53,3% |
| Ano 4 | R$ 8.500 | R$ 4.200 | 49,4% |
O padrão de vida ficou um pouco mais caro.
Mas a renda cresceu mais rapidamente.
Com isso, aumentou a parcela de renda potencialmente disponível para outros objetivos.
O movimento oposto merece atenção.
Se renda sobe 10%, mas custos fixos sobem 20%, o orçamento fica progressivamente mais rígido mesmo que a pessoa esteja ganhando mais.
É por isso que acompanhar quanto da renda realmente vira patrimônio no fim do ano pode revelar mais do que observar apenas salário e investimentos isoladamente.
A família brasileira precisa calcular custos fixos como sistema, não como coleção de contas
Moradia influencia transporte.
Localização influencia combustível.
Filhos influenciam escola, alimentação, transporte e saúde.
Carro influencia seguro, IPVA, manutenção, estacionamento e combustível.
Trabalho presencial influencia transporte e alimentação.
Trabalho autônomo influencia necessidade de reserva.
Um imóvel maior pode aumentar condomínio, manutenção, energia e mobiliário.
As decisões não existem isoladamente.
Por isso, reduzir o custo de um item pode aumentar outro.
Mudar para um aluguel mais barato a 30 quilômetros do trabalho talvez economize na moradia e aumente transporte, tempo e manutenção do veículo.
Vender um carro pode reduzir diversos custos e aumentar gastos com aplicativos ou transporte público.
Trocar de bairro pode alterar escola, segurança e deslocamento.
O cálculo patrimonial mais inteligente observa o sistema inteiro.
Não apenas a conta que parece mais alta.
Quatro perguntas antes de assumir um novo custo recorrente
Uma análise curta pode evitar anos de orçamento excessivamente rígido.
Antes de contratar uma obrigação relevante, pergunte:
Quanto esse compromisso representa da minha renda líquida?
Um custo de R$ 700 significa uma coisa para quem recebe R$ 4.000 e outra para quem recebe R$ 15.000.
A proporção importa.
Quanto da minha renda continuará livre depois dele?
O fato de a parcela caber não significa que exista margem.
Inclua alimentação, transporte, saúde, gastos anuais e formação de reservas antes de concluir que o novo compromisso é confortável.
O que acontece se minha renda cair?
Uma estrutura que só funciona no melhor cenário pode ser mais frágil do que aparenta.
Autônomos, pequenos empresários e famílias dependentes de uma única renda precisam prestar atenção especial a essa pergunta.
Eu aceitaria esse custo se enxergasse o valor de cinco anos de uma só vez?
Multiplicar o valor mensal pelo tempo esperado reduz a sedução psicológica da “pequena parcela”.
R$ 800 por mês parecem administráveis.
R$ 48.000 em cinco anos tornam o tamanho da decisão mais claro.
Uma planilha simples já consegue mostrar o peso dos custos fixos
A estrutura pode ter estas colunas:
| Despesa | Valor mensal | Valor anual | Essencial? | Prazo/contrato | Pode reduzir? |
|---|---|---|---|---|---|
| Moradia | |||||
| Condomínio | |||||
| Escola | |||||
| Plano de saúde | |||||
| Transporte fixo | |||||
| Financiamentos | |||||
| Seguros | |||||
| Telecomunicações | |||||
| Assinaturas | |||||
| Outros |
Depois, some os valores mensais.
Calcule:
Custos fixos ÷ renda líquida × 100
Na sequência, desconte também as despesas variáveis médias e as provisões anuais.
O valor restante mostra sua margem financeira potencial.
Faça o mesmo cálculo com três cenários:
- estrutura atual;
- estrutura depois de ajustes realistas;
- estrutura caso a renda caia temporariamente.
O terceiro cenário costuma revelar riscos que o orçamento normal esconde.
O objetivo não é viver com o menor custo possível
Uma vida financeiramente eficiente não precisa ser uma vida minimalista.
Não existe prêmio por terminar a vida com a maior taxa de poupança possível enquanto todas as experiências foram adiadas.
O dinheiro possui múltiplas funções.
Ele protege.
Constrói patrimônio.
Compra conforto.
Facilita a rotina.
Financia experiências.
Sustenta família.
Compra tempo.
Permite escolhas.
O problema começa quando o presente ocupa tanto espaço que o futuro perde capacidade de existir.
Custos fixos são perigosos não porque sejam custos.
São perigosos quando crescem sem intenção, sem revisão e sem relação com aquilo que realmente importa.
Patrimônio futuro é o espaço que sua vida atual deixa livre

Quando alguém pensa em construir patrimônio, a atenção costuma ir para investimentos, juros compostos e rentabilidade.
Esses elementos importam.
Mas existe uma etapa anterior.
Para o dinheiro ser investido, ele primeiro precisa sobreviver ao orçamento.
A renda entra.
Moradia recebe sua parte.
Transporte recebe outra.
Saúde, educação, financiamentos, serviços e compromissos recorrentes recebem as suas.
O patrimônio é construído com aquilo que permanece.
Por isso, reduzir R$ 600 de um custo estrutural pode ter mais impacto do que passar anos perseguindo pequenas diferenças de rentabilidade sobre um patrimônio ainda pequeno.
Não porque rentabilidade seja irrelevante.
Mas porque, durante a fase de acumulação, existe uma força que vem antes dela: a quantidade de capital que consegue chegar aos investimentos.
Custos fixos determinam parte dessa quantidade.
Eles também determinam quanto dinheiro será necessário no futuro para sustentar a própria vida.
Essa é a dupla influência que torna o tema tão importante.
Uma estrutura mais cara pode exigir patrimônio maior e, ao mesmo tempo, diminuir a capacidade de formar esse patrimônio.
Uma estrutura equilibrada faz o movimento contrário.
Libera recursos para acumular e reduz o volume necessário para sustentar escolhas futuras.
O cálculo dos custos fixos não serve para transformar a vida em uma planilha.
Serve para impedir que decisões aparentemente pequenas construam, silenciosamente, um futuro mais caro do que você gostaria de financiar.
Perguntas frequentes sobre custos fixos e patrimônio futuro
O que são custos fixos nas finanças pessoais?
São despesas cujo valor é definido ou varia relativamente pouco durante determinado período, como aluguel, financiamento, mensalidades, alguns seguros e determinados serviços contratados. Para uma análise financeira mais útil, também vale observar compromissos recorrentes difíceis de reduzir rapidamente.
Como calcular o percentual da renda comprometido com custos fixos?
Some os custos fixos mensais, divida pela renda líquida mensal e multiplique por 100.
Exemplo:
R$ 4.000 de custos fixos ÷ R$ 7.000 de renda líquida × 100 = aproximadamente 57,1%.
Existe um percentual ideal de custos fixos?
Não existe um percentual universal que sirva para todas as famílias. Renda, número de dependentes, estabilidade profissional, cidade, moradia, saúde, dívidas, patrimônio e fase da vida mudam completamente a interpretação do número.
O mais útil é acompanhar a evolução do próprio comprometimento e verificar se existe margem adequada para reservas, objetivos e imprevistos.
Custos fixos devem incluir supermercado e energia elétrica?
Essas despesas são recorrentes, mas normalmente variam conforme consumo e preços. Para um diagnóstico detalhado, é melhor classificá-las como despesas variáveis essenciais e utilizar uma média mensal.
Como incluir IPVA, IPTU e despesas anuais no cálculo?
Some as despesas anuais previsíveis e divida por 12.
Se a família possui R$ 12.000 em despesas anuais previsíveis:
R$ 12.000 ÷ 12 = R$ 1.000 por mês.
Esse valor pode ser tratado como provisão mensal no planejamento.
Vale a pena reduzir custos fixos para investir mais?
A resposta depende do valor que cada despesa entrega à vida da pessoa ou da família. O cálculo ajuda a medir o custo de oportunidade, mas não determina qual gasto deve ser eliminado.
Moradia, saúde, educação, mobilidade e qualidade de vida possuem dimensões que não cabem apenas em uma comparação de rentabilidade.
Como calcular quanto um custo mensal representa no futuro?
Sem considerar rendimento, multiplique o custo pelo número de meses.
Para simular a hipótese de direcionar esse valor periodicamente para formação patrimonial, pode-se usar uma calculadora de valor futuro com aportes regulares. A projeção deve ser entendida como cenário matemático, não como garantia de resultado.
Por que os custos fixos afetam tanto a liberdade financeira?
Porque reduzem a parcela da renda que pode ser redirecionada rapidamente. Quanto maior a estrutura obrigatória, menor tende a ser a capacidade de adaptação diante de perda de renda, mudança profissional, imprevistos ou novos objetivos.
É mais importante aumentar a renda ou reduzir custos fixos?
As duas estratégias podem melhorar a capacidade de construção patrimonial.
Aumentar renda amplia os recursos disponíveis.
Reduzir custos estruturais aumenta a parcela da renda que permanece livre.
O efeito mais forte costuma ocorrer quando a renda cresce sem que todo o aumento seja imediatamente convertido em novas obrigações recorrentes.
Fontes externas consultadas
Banco Central do Brasil — Caderno de Educação Financeira
Banco Central do Brasil — Calculadora do Cidadão
Portal do Investidor — Passo 01: Identifique a sua situação atual
Portal do Investidor — Passo 02: Para onde vai o seu dinheiro