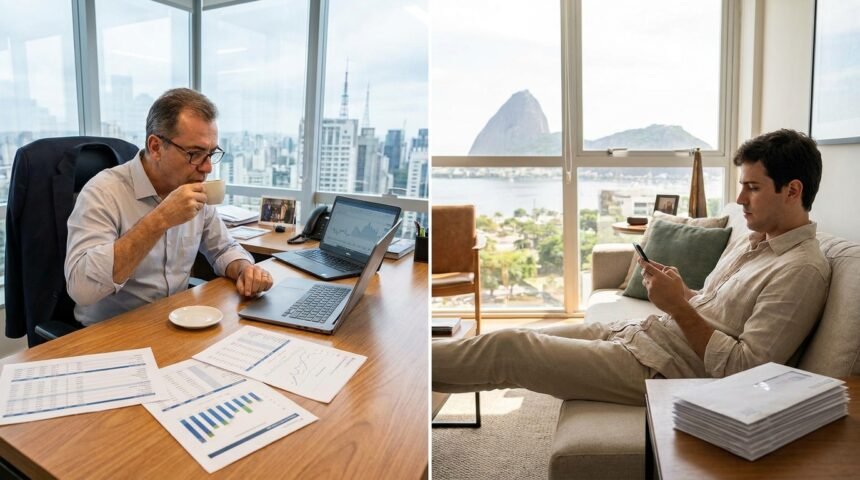
Duas pessoas podem não fazer nada e tomar decisões completamente diferentes
Dois investidores mantêm suas posições durante um período de oscilação.
O primeiro verificou se os investimentos continuam adequados aos seus objetivos. Avaliou as informações relevantes, observou a exposição e concluiu que não havia motivo suficiente para alterar a carteira.
O segundo evitou olhar os documentos. Não sabe se os custos mudaram, se a composição continua coerente ou se precisará do dinheiro antes do previsto.
Na tela, o comportamento parece igual: nenhum dos dois vendeu.
A diferença está no processo que sustentou a permanência.
A paciência envolve dar tempo a uma decisão que continua fazendo sentido. A inércia pode manter uma escolha depois que seus motivos foram esquecidos ou suas condições mudaram.
Essa distinção importa porque o longo prazo não dispensa responsabilidade. Uma carteira pode exigir poucas operações e, ainda assim, precisar de acompanhamento.
Antes de desenvolver essa diferença, porém, é necessário esclarecer uma palavra do título: investimento passivo também possui um significado técnico, que não representa desinteresse nem negligência.
Gestão passiva é uma estratégia, não um abandono
No contexto dos investimentos, gestão passiva costuma se referir a uma estratégia que busca acompanhar um índice ou uma referência, em vez de selecionar continuamente posições para tentar superar o mercado.
Um fundo de índice, por exemplo, pode ajustar sua carteira para acompanhar a composição do índice escolhido.
O investidor que utiliza essa estratégia continua precisando compreender a exposição, os custos e a compatibilidade com seus objetivos.
Ele também precisa observar sua própria carteira. A proporção destinada a diferentes investimentos pode mudar, assim como sua renda e suas necessidades.
Portanto, um investidor pode adotar gestão passiva e ser atento, disciplinado e paciente.
Neste artigo, quando falamos de passividade como comportamento, estamos tratando da inércia: deixar de avaliar uma decisão que continua produzindo consequências.
Não se trata de uma comparação de superioridade entre gestão ativa e passiva. O tema é a responsabilidade que permanece depois da escolha.
A paciência começa antes do período de espera
É difícil saber se uma posição merece tempo quando não está claro por que ela foi escolhida.
Uma decisão bem definida relaciona o investimento a um objetivo e identifica suas condições de funcionamento, seus riscos e seu horizonte.
Esses elementos permitem interpretar o que acontece depois.
Se o investimento foi escolhido para um objetivo distante, uma oscilação de curto prazo pode não exigir uma mudança. Se o dinheiro será utilizado em breve, a mesma oscilação pode ter outra importância.
O prazo, sozinho, não responde à questão. Também é necessário considerar a natureza do investimento e os riscos envolvidos.
Paciência não é apenas a capacidade de suportar uma sensação desagradável. É manter uma decisão enquanto existem razões para considerá-la adequada.
Sem essas razões, a espera perde sua referência.
Permanecer investido precisa ter uma explicação atual
Uma escolha feita no passado não recebe validade permanente.
A pergunta útil não é apenas “por que comprei?”. É também “por que essa posição continua fazendo sentido hoje?”.
A resposta pode ser simples: o objetivo permanece, a exposição está dentro dos critérios definidos e não houve alteração relevante nas condições consideradas.
Isso pode justificar a manutenção mesmo quando o resultado recente é desconfortável.
Mas também pode haver uma resposta diferente: o dinheiro agora tem outra finalidade, a concentração aumentou ou uma informação importante mudou.
O investidor paciente admite essa possibilidade. Não precisa transformar a decisão anterior em um compromisso com sua própria identidade.
Uma boa escolha pode deixar de ser adequada sem que tenha sido um erro desde o início.
O preço de compra não determina o melhor destino do dinheiro
Um sinal de inércia aparece quando a única razão para manter uma posição é esperar que ela volte ao preço pago.
Imagine alguém que comprou um ativo por R$ 100 e hoje poderia vendê-lo por R$ 75.
A pessoa afirma que só considerará sair quando recuperar os R$ 100. Mas não consegue explicar se o investimento continua adequado, quais riscos possui ou o que sustenta sua expectativa.
O preço de compra importa para medir o resultado e pode ter consequências tributárias. Não determina, sozinho, qual decisão é mais coerente agora.
Esperar pela recuperação pode fazer sentido em determinada análise. Também pode apenas adiar o reconhecimento de que as condições mudaram.
Da mesma forma, vender apenas porque houve queda não constitui uma avaliação suficiente.
O ponto é comparar a posição atual com o objetivo, as informações disponíveis e as alternativas, considerando custos e riscos.
Essa reflexão se conecta à diferença entre convicção e teimosia na vida do investidor.
Acompanhar não significa procurar uma operação todos os dias
Uma carteira não precisa ser alterada a cada consulta.
Acompanhamento e negociação são atividades diferentes. É possível verificar informações e concluir que a manutenção continua sendo a decisão adequada.
O investidor que mede sua dedicação pelo número de compras e vendas pode criar uma obrigação artificial de agir.
Já quem confunde poucas operações com ausência de trabalho pode deixar de fazer verificações importantes.
A questão central é o propósito da consulta. Ela deveria ajudar a compreender a adequação da carteira, não apenas mostrar quanto o saldo variou.
Uma revisão pode examinar custos, concentração, liquidez, objetivos e mudanças relevantes. Se nada disso exige ajuste, encerrar a análise sem operar é um resultado legítimo.
A paciência comporta atividade de avaliação, mesmo quando produz pouca movimentação.
Consultar o saldo frequentemente também pode esconder passividade
Uma pessoa abre o aplicativo várias vezes ao dia, acompanha preços e conhece o desempenho recente de cada posição.
Ainda assim, pode desconhecer as condições de resgate, as principais exposições ou os documentos do investimento.
Nesse caso, existe atenção à oscilação, mas pouca atenção à decisão.
Olhar preços não é inútil. Eles fazem parte da avaliação. O problema está em tratar essa observação como substituta de todo o acompanhamento.
A pessoa pode reagir intensamente a movimentos pequenos e ignorar uma alteração importante de custo ou de estratégia.
A responsabilidade exige escolher quais informações merecem atenção e como elas se relacionam com o objetivo.
Não depende de permanecer conectado ao mercado o tempo inteiro.
A carteira pode mudar sem uma única compra ou venda
Mesmo sem novas operações, a composição pode se alterar porque os investimentos apresentam desempenhos diferentes.
Considere uma carteira hipotética de R$ 100 mil:
| Grupo | Valor inicial | Participação inicial |
|---|---|---|
| Grupo A | R$ 40.000 | 40% |
| Grupo B | R$ 60.000 | 60% |
| Total | R$ 100.000 | 100% |
Se o Grupo A valorizar 50% e o Grupo B permanecer constante, a situação passa a ser:
| Grupo | Novo valor | Nova participação |
|---|---|---|
| Grupo A | R$ 60.000 | 50% |
| Grupo B | R$ 60.000 | 50% |
| Total | R$ 120.000 | 100% |
Não houve aporte nem retirada. A participação do Grupo A passou de 40% para 50%.
Os grupos são apenas ilustrativos. Os percentuais não representam uma alocação recomendada.
O exemplo mostra que não operar não significa manter a mesma exposição.
Dependendo dos critérios da carteira, essa alteração pode ser aceitável ou justificar uma revisão. O investidor paciente verifica. A inércia deixa a mudança acontecer sem avaliação.
Rebalancear não exige mudar de opinião sobre tudo
Rebalanceamento é um ajuste de composição para aproximar a carteira da distribuição considerada adequada ao objetivo e ao risco.
Ele pode ser necessário porque as participações mudaram, não porque um investimento perdeu qualidade.
Isso ajuda a compreender por que paciência e ajuste podem coexistir.
Uma pessoa pode continuar considerando determinada posição apropriada e, ainda assim, avaliar que seu peso ficou elevado.
A forma de ajuste depende das condições da carteira. Novos aportes podem alterar proporções; em outras situações, podem ser consideradas transferências ou vendas.
Antes de agir, é necessário avaliar custos, tributação, liquidez e a pertinência da distribuição desejada.
Rebalancear também não significa retornar mecanicamente a uma composição antiga. Se a vida financeira mudou, a própria referência pode precisar de revisão.
Uma revisão programada precisa permitir exceções
Definir momentos de acompanhamento ajuda a reduzir consultas sem propósito.
A frequência deve ser compatível com a estratégia e com a complexidade dos investimentos. Não existe um intervalo único adequado a todas as carteiras.
Além das revisões programadas, é útil identificar acontecimentos que justificam uma avaliação antecipada.
Uma alteração importante no produto, uma necessidade de recursos ou uma mudança relevante na exposição não precisa esperar a próxima data do calendário.
| Tipo de acompanhamento | O que pode justificar |
|---|---|
| Revisão programada | Conferir composição, custos e progresso dos objetivos |
| Mudança na vida financeira | Reavaliar prazo, aportes e necessidade de liquidez |
| Informação relevante sobre o investimento | Examinar condições, riscos ou premissas |
| Desvio de exposição | Verificar concentração e adequação da carteira |
Esse modelo evita dois extremos: reagir a qualquer notícia e deixar de olhar até uma data arbitrária.
O calendário organiza o acompanhamento. Não substitui o julgamento.
Sua vida pode mudar antes de o investimento mudar

Imagine uma profissional que recebia salário mensal e passou a trabalhar por projetos em um pequeno estúdio de impressão.
Sua renda agora depende do fechamento de serviços e das datas de pagamento dos clientes. O investimento que ela possui continua com as mesmas características.
Ainda assim, sua necessidade de liquidez e proteção pode ter aumentado.
Manter tudo apenas porque o produto não mudou ignora metade da decisão: a situação de quem investe.
O mesmo pode acontecer quando surge um dependente, uma obrigação próxima ou uma mudança no objetivo.
O investidor paciente reconhece que um plano de longo prazo pode precisar de ajustes para continuar viável.
Paciência não exige preservar uma carteira que deixou de combinar com a vida financeira.
O tempo não corrige automaticamente uma escolha inadequada
Alguns investimentos precisam de tempo para desenvolver seus resultados. Isso não permite afirmar que qualquer posição melhorará se for mantida por muitos anos.
Uma perda permanente, uma deterioração importante ou um produto incompatível com o objetivo não desaparecem pela passagem do calendário.
O horizonte maior pode ampliar a capacidade de atravessar certas oscilações. Não elimina riscos nem garante recuperação.
A frase “meu investimento é de longo prazo” precisa explicar uma estratégia, não encerrar toda discussão.
Se novas informações colocam em dúvida a adequação da posição, o tempo não substitui a análise.
Essa distinção também ajuda a compreender por que saber esperar é uma habilidade financeira: a espera precisa preservar um sentido.
Uma informação nova merece avaliação antes de virar uma ordem

Receber um comunicado importante não significa que a resposta deva ser vender imediatamente.
Uma mudança de regulamento, de custos ou de características pode ter efeitos diferentes. É necessário compreender o que mudou, quando a alteração passa a valer e como ela afeta o investidor.
O comportamento paciente admite um período de investigação proporcional à questão.
A inércia pode ignorar o comunicado porque exige trabalho ou porque a pessoa prefere não reconsiderar a decisão.
No outro extremo, a reação automática pode produzir uma operação antes de a informação ter sido entendida.
Uma sequência útil é identificar o fato, avaliar sua relevância e comparar as respostas possíveis.
A decisão pode ser manter, ajustar ou sair. O acompanhamento responsável não exige antecipar a conclusão.
Delegar a gestão não elimina a responsabilidade de escolher
Ao investir por meio de um fundo ou contratar um serviço profissional, parte do trabalho pode ser delegada.
Isso não significa que o investidor precise repetir a análise de cada operação realizada pelo gestor.
Mas ele continua precisando compreender o serviço escolhido, seus custos, riscos e compatibilidade com seus objetivos.
Também deve saber quais decisões estão sendo delegadas e quais permanecem sob sua responsabilidade.
Uma confiança informada permite fazer perguntas e acompanhar condições relevantes. Uma confiança sem critérios pode transformar a delegação em abandono.
O investidor não precisa controlar tudo. Precisa entender o que foi confiado a terceiros e por que essa escolha continua adequada.
Automatizar os aportes não automatiza a adequação
Aportes programados podem ajudar a manter uma rotina.
Mas uma transferência automática continua executando a instrução anterior, mesmo depois de uma mudança de renda ou de prioridade.
Se o orçamento ficou mais apertado, o valor pode exigir revisão. Se o objetivo foi concluído, o destino dos novos recursos pode precisar mudar.
Também é possível que os aportes estejam aumentando uma concentração que merece atenção.
A automação facilita a execução. Não avalia sozinha a situação financeira nem a pertinência da estratégia.
Por isso, uma rotina simples precisa incluir momentos de conferência. O processo pode ser pouco trabalhoso, desde que não seja invisível.
Admitir um erro não destrói a disciplina
Uma decisão pode ter sido tomada com informações incompletas ou com uma avaliação equivocada.
Reconhecer isso pode permitir uma correção. Não exige abandonar todos os critérios nem começar uma sequência de mudanças impulsivas.
O cuidado está em identificar a natureza do erro.
A pessoa entendeu mal o produto? Assumiu uma exposição excessiva? Utilizou dinheiro que teria uma necessidade próxima? Confundiu uma previsão com uma garantia?
Cada problema pede uma resposta diferente.
Também é importante não chamar todo resultado negativo de erro. Uma decisão coerente pode produzir um resultado desfavorável dentro dos riscos considerados.
Disciplina inclui a capacidade de distinguir essas situações. Ela não depende de defender todas as escolhas anteriores.
Menos complexidade pode tornar a paciência mais responsável
Uma carteira difícil de compreender e acompanhar pode favorecer a inércia.
A pessoa acumula produtos, recebe documentos de várias fontes e deixa de saber como as posições se relacionam.
Simplificar pode reduzir esse esforço, desde que a revisão considere custos, riscos e as necessidades de cada objetivo.
Simplicidade não significa apenas ter poucas aplicações. Significa conseguir explicar a função das posições e acompanhar as informações relevantes.
Uma estrutura enxuta, mas concentrada ou inadequada, não se torna boa apenas por ser fácil de administrar.
O benefício aparece quando a clareza permite manter uma rotina sustentável, como discutido em por que a simplicidade pode ser uma vantagem para o investidor comum.
A diferença aparece nas respostas, não na quantidade de operações
Uma avaliação breve pode ajudar a identificar a natureza da permanência.
| Pergunta | Paciência com critérios | Sinal de inércia |
|---|---|---|
| Por que mantenho essa posição? | Existe uma razão atual ligada ao objetivo | A resposta depende apenas da escolha passada |
| O que poderia justificar revisão? | Há condições relevantes identificadas | Nenhum acontecimento parece capaz de mudar a decisão |
| Conheço a exposição atual? | A composição é acompanhada | As proporções são desconhecidas |
| Minha vida financeira mudou? | O plano é reavaliado quando necessário | A carteira permanece por hábito |
| Como trato uma informação contrária? | Examino sua relevância | Evito ou descarto sem análise |
| Preciso operar para demonstrar atenção? | A manutenção pode ser uma conclusão | A ação ou a omissão ocorre sem critério |
Essas respostas não criam um diagnóstico definitivo. Elas ajudam a encontrar pontos de revisão.
Uma pessoa pode ser cuidadosa em parte da carteira e negligente em outra. Pode também perceber que uma rotina antes suficiente já não atende à complexidade atual.
O objetivo é melhorar o processo, não atribuir um rótulo permanente ao investidor.
Esperar bem é continuar responsável pela decisão
A paciência não pode ser medida apenas pelo tempo de permanência.
Ela aparece quando o investidor consegue explicar por que espera, o que acompanha e quais mudanças justificariam uma resposta diferente.
Também aparece na disposição para agir quando necessário, sem transformar cada oscilação em urgência.
Uma carteira pode passar muito tempo sem operações e permanecer bem acompanhada. Pode também apresentar movimentação frequente e pouca reflexão.
O que separa os comportamentos é a relação entre fatos, objetivos e decisões.
Esperar com critérios permite dar tempo ao plano. Abandonar os critérios deixa o tempo decidir sozinho sobre recursos que continuam fazendo parte da sua vida.
Perguntas frequentes sobre paciência e passividade nos investimentos
Um investidor paciente precisa acompanhar a carteira todos os dias?
Não necessariamente. A frequência deve combinar com a estratégia e com os investimentos. O importante é acompanhar informações relevantes e revisar diante de mudanças significativas.
Investimento passivo significa negligência?
Não. Gestão passiva é uma estratégia, frequentemente ligada ao acompanhamento de índices. Ela pode ser utilizada por um investidor atento e disciplinado.
Não vender durante uma queda comprova paciência?
Não sozinho. É necessário compreender por que a posição foi mantida e se ela continua adequada.
Acompanhar significa fazer mais operações?
Não. Uma revisão pode concluir que a manutenção é a decisão mais coerente.
A carteira pode ficar mais concentrada sem novos aportes?
Sim. Desempenhos diferentes alteram o peso relativo das posições.
Rebalancear é incompatível com o longo prazo?
Não. Um ajuste pode preservar a adequação da carteira sem abandonar o objetivo de longo prazo.
Existe uma frequência universal de revisão?
Não. A frequência depende da estratégia, da complexidade e das necessidades do investidor. Fatos relevantes podem justificar uma avaliação antecipada.
O prazo longo garante recuperação de perdas?
Não. Tempo não elimina todos os riscos nem corrige automaticamente uma escolha inadequada.
Preciso esperar o ativo voltar ao preço de compra para avaliar uma saída?
Não. A decisão atual deve considerar objetivo, riscos, informações e alternativas. O preço de compra não determina sozinho a adequação da posição.
Um gestor profissional dispensa qualquer acompanhamento?
Não. O investidor continua responsável por avaliar a adequação do serviço, seus custos e riscos.
Aportes automáticos podem ser mantidos indefinidamente?
Precisam ser revistos quando renda, objetivos ou composição da carteira mudam. A automação executa instruções, mas não substitui a avaliação.
Como reconhecer a inércia?
Um sinal é não conseguir explicar por que a posição continua adequada ou evitar informações que poderiam exigir uma revisão.