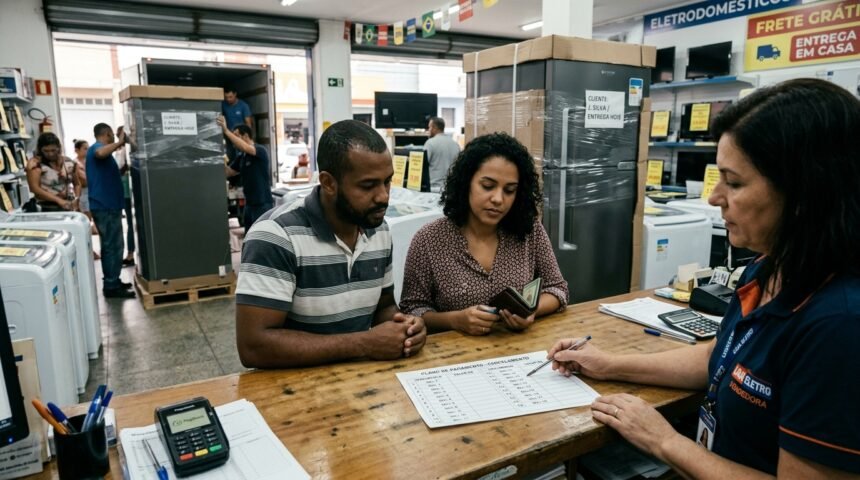
A dívida pode sustentar uma compra hoje e reduzir a liberdade financeira dos próximos meses
Uma família entra em uma loja de eletrodomésticos e compra uma geladeira de R$ 4.000.
O produto sai da loja naquele dia.
O consumo aconteceu.
Mas o dinheiro que financiará a compra talvez ainda nem tenha sido recebido.
Durante os próximos meses, parte do salário daquela família chegará com destino previamente definido: pagar as parcelas da decisão tomada no passado.
Esse mecanismo parece comum porque é comum.
É também uma das engrenagens mais importantes da economia.
Crédito permite antecipar consumo.
Financia imóveis que poucas famílias conseguiriam comprar à vista.
Viabiliza veículos.
Ajuda pequenos negócios.
Permite distribuir determinados gastos ao longo do tempo.
Pode suavizar diferenças entre o momento em que uma despesa acontece e o momento em que a renda entra.
Mas existe o outro lado.
Quanto maior a parcela da renda futura comprometida com dívidas passadas, menor tende a ser a margem para novos consumos, formação de reserva, investimentos e resposta a imprevistos.
É por isso que os dados de endividamento das famílias interessam muito além da educação financeira doméstica.
Eles ajudam a responder perguntas macroeconômicas.
As famílias ainda possuem capacidade para aumentar o consumo?
O crédito está financiando expansão saudável ou apenas mantendo orçamentos pressionados?
Os juros estão comprimindo a renda disponível?
A inadimplência está crescendo?
Os bancos continuarão dispostos a conceder crédito no mesmo ritmo?
Quanto da renda que entra nas casas brasileiras pode se transformar em poupança e investimento?
E o que tudo isso pode significar para setores dependentes do consumidor?
Ler endividamento corretamente exige abandonar uma ideia simplista:
dívida não é sinônimo automático de problema financeiro.
O que importa é entender que dívida é essa, quanto custa, qual parcela da renda consome, para que foi utilizada e se a família consegue pagá-la sem comprometer o restante da vida.
Endividamento, comprometimento de renda e inadimplência são três coisas diferentes
Esses termos aparecem frequentemente misturados.
Não deveriam.
O Banco Central utiliza indicadores específicos para acompanhar a relação das famílias com o crédito.
De maneira simplificada:
| Indicador | O que procura mostrar |
|---|---|
| Endividamento | tamanho do estoque de dívidas em relação à renda |
| Comprometimento de renda | parcela da renda necessária para pagar o serviço das dívidas |
| Inadimplência | parcela da carteira de crédito que entrou em atraso conforme o critério estatístico utilizado |
O Banco Central define seu indicador de endividamento como a relação entre o valor atual das dívidas das famílias no Sistema Financeiro Nacional e a renda das famílias acumulada em doze meses.
Já o comprometimento de renda relaciona os pagamentos esperados do serviço das dívidas com a renda mensal das famílias.
Essa distinção parece técnica.
Na prática, muda completamente a interpretação.
Uma pessoa pode possuir dívida elevada e comprometimento mensal administrável.
Outra pode dever menos em termos absolutos e, ainda assim, gastar uma parcela muito maior da renda mensal com prestações e juros.
Imagine duas famílias.
Família A
Renda mensal: R$ 12.000.
Dívida imobiliária de longo prazo: R$ 300.000.
Prestação mensal: R$ 2.500.
Família B
Renda mensal: R$ 6.000.
Dívidas de consumo e crédito pessoal: R$ 35.000.
Pagamentos mensais: R$ 3.000.
A primeira possui dívida muito maior.
A segunda tem metade da renda mensal consumida pelas obrigações do crédito.
A vulnerabilidade financeira não pode ser compreendida olhando apenas para o saldo devedor.
Os números do Banco Central ajudam a enxergar o tamanho dessa diferença
Nos dados divulgados pelo Banco Central em agosto de 2026, com informações de crédito atualizadas até julho, o endividamento das famílias estava em 49,8% em junho de 2026, enquanto o comprometimento de renda alcançava 28,9%.
No mesmo conjunto de estatísticas, o crédito às famílias crescia 10,8% em doze meses. A inadimplência da carteira de crédito às pessoas físicas estava em 5,8%, enquanto no crédito livre às pessoas físicas chegava a 7,8%.
A taxa média das novas operações de crédito livre para pessoas físicas estava em 60,0% ao ano naquele mês.
Esses números não significam que metade das famílias brasileiras esteja endividada.
Também não significam que toda família endividada comprometa 28,9% da própria renda.
São indicadores agregados construídos com metodologia específica do Banco Central.
Essa ressalva é fundamental.
Uma das formas mais comuns de interpretar mal dados econômicos é transformar uma razão agregada em uma estatística individual.
O dado correto conta uma história importante.
Mas precisa contar a história para a qual foi construído.
Um endividamento de 49,8% não significa que 49,8% das famílias possuem dívida
Essa confusão merece atenção porque diferentes pesquisas sobre endividamento medem coisas diferentes.
O indicador do Banco Central compara o estoque de dívidas das famílias com uma medida agregada de renda acumulada.
Pesquisas que perguntam quantas famílias possuem algum tipo de dívida estão respondendo outra pergunta.
É perfeitamente possível que:
uma proporção elevada de famílias possua algum compromisso financeiro;
ao mesmo tempo, o estoque agregado de dívidas represente determinada porcentagem da renda;
e uma parcela menor esteja efetivamente inadimplente.
As três informações podem ser verdadeiras simultaneamente.
Por isso, antes de comparar dois números sobre endividamento, pergunte:
eles medem a mesma coisa?
Se a metodologia for diferente, a comparação direta pode produzir uma conclusão falsa.
Dívida pode ser sinal de confiança antes de ser sinal de fragilidade
Existe um paradoxo interessante.
O crédito costuma crescer quando famílias e instituições financeiras acreditam que o futuro permitirá o pagamento.
Uma pessoa com emprego estável aceita financiar um imóvel porque acredita que continuará recebendo renda.
Um banco concede financiamento porque avalia que aquela pessoa possui capacidade para pagar.
Uma família troca de carro porque acredita que as parcelas caberão nos próximos anos.
Um consumidor compra um eletrodoméstico parcelado porque imagina que a renda futura sustentará a despesa.
Por isso, em determinadas fases do ciclo econômico, crescimento do crédito pode acompanhar:
emprego forte;
aumento de renda;
maior confiança;
expansão do consumo;
compra de bens duráveis;
atividade econômica mais intensa.
A dívida, nesse momento, pode ser consequência de uma economia relativamente confiante.
O problema aparece quando o estoque cresce mais rapidamente que a capacidade de pagamento — ou quando as condições que sustentavam essa capacidade começam a mudar.
O crédito antecipa consumo
Esse é o mecanismo central.
Imagine uma família que deseja comprar um bem de R$ 12.000.
Sem crédito, existem duas possibilidades principais.
Possuir os R$ 12.000.
Ou poupar até acumulá-los.
Com financiamento, o consumo pode acontecer antes.
A compra entra no varejo hoje.
A empresa registra receita.
O fornecedor recebe pedido.
O produto precisa ser fabricado, transportado ou reposto.
O crédito ajudou a movimentar a economia.
Em troca, parte da renda futura da família ficou comprometida.
É quase como deslocar poder de compra no tempo.
Mais consumo presente em troca de menos renda disponível futura.
Isso não torna o crédito ruim.
Torna sua função econômica mais clara.
O consumo financiado possui dois momentos completamente diferentes
No primeiro momento:
a família recebe o bem;
o comércio realiza a venda;
a atividade econômica é estimulada.
No segundo:
as parcelas precisam ser pagas.
Se a renda continuar crescendo e a dívida estiver bem dimensionada, esse processo pode ser perfeitamente administrável.
Se o orçamento ficar apertado, a mesma dívida começa a competir com novos gastos.
É nesse momento que a relação entre endividamento e consumo muda.
O crédito que ajudou o consumo no passado passa a limitar o consumo presente.
Uma parcela não desaparece quando o desejo de consumo muda
Essa característica parece óbvia, mas possui grande importância macroeconômica.
Uma família pode mudar de opinião sobre uma viagem.
Pode deixar de jantar fora.
Pode adiar a troca do celular.
Pode comprar menos roupas.
Mas a parcela de um financiamento contratado seis meses atrás continuará chegando.
Dívidas transformam parte do consumo passado em despesa rígida presente.
Quanto maior o comprometimento da renda, menor tende a ser a quantidade de orçamento que pode ser ajustada rapidamente.
Esse é o elo entre endividamento e desaceleração do consumo.
Um exemplo mostra como a renda disponível pode mudar sem o salário cair
Considere uma família com renda líquida de R$ 10.000.
No primeiro cenário:
| Destino | Valor |
|---|---|
| Renda líquida | R$ 10.000 |
| Serviço das dívidas | R$ 1.500 |
| Renda restante antes das demais despesas | R$ 8.500 |
Agora imagine que novas dívidas e juros maiores elevem o serviço mensal para R$ 3.000.
| Destino | Valor |
|---|---|
| Renda líquida | R$ 10.000 |
| Serviço das dívidas | R$ 3.000 |
| Renda restante antes das demais despesas | R$ 7.000 |
O salário não mudou.
O emprego continua.
Mas R$ 1.500 adicionais deixaram de estar disponíveis para:
supermercado;
restaurantes;
roupas;
viagens;
serviços;
reserva;
investimentos;
novas compras.
A família ficou com menos liberdade financeira sem precisar ganhar um centavo a menos.
É por isso que comprometimento de renda pode ser tão importante quanto o próprio estoque de dívida.
A composição da dívida muda completamente a leitura
R$ 100 mil em financiamento imobiliário não possuem a mesma natureza de R$ 100 mil em crédito rotativo.
Mesmo saldo.
Estruturas financeiras muito diferentes.
Algumas dívidas possuem:
prazos longos;
garantias;
taxas relativamente menores;
aquisição de bens duráveis.
Outras podem ter:
prazos curtos;
taxas elevadas;
renovação frequente;
uso para completar orçamento.
Isso significa que duas economias com o mesmo nível agregado de endividamento podem carregar riscos diferentes dependendo da composição do crédito.
Para interpretar corretamente, vale perguntar:
as famílias estão se endividando para financiar patrimônio e compras planejadas ou estão utilizando modalidades caras para fechar o mês?
Não existe resposta simples para toda a população.
É justamente por isso que os dados por modalidade são importantes.
O financiamento habitacional aumenta a dívida e pode aumentar o patrimônio ao mesmo tempo
Esse é um exemplo especialmente útil.
Uma família financia um imóvel.
Seu passivo aumenta.
Mas também existe um ativo.
À medida que o principal é amortizado, parte da dívida diminui.
A análise patrimonial não pode tratar essa operação da mesma maneira que um crédito utilizado integralmente em consumo que desaparece rapidamente.
Isso não significa que financiamento imobiliário seja sempre uma boa decisão.
Preço, juros, renda, prazo, entrada e custo total continuam importantes.
Significa apenas que o destino da dívida importa.
O número agregado sozinho não conta essa história.
A dívida cara produz um problema diferente: renda transferida para o custo financeiro
Quando uma família paga juros, parte da renda não está amortizando apenas aquilo que foi comprado.
Está pagando pelo tempo e pelo risco do crédito.
Quanto maior a taxa, maior pode ser a parcela da renda utilizada para financiar o próprio financiamento.
Esse efeito é particularmente importante em modalidades de crédito livre com juros elevados.
Nos dados do Banco Central referentes a julho de 2026, a taxa média das novas operações de crédito livre às pessoas físicas estava em 60,0% ao ano.
Esse número é uma média de diferentes modalidades e não representa o custo pago por toda pessoa.
Ainda assim, ajuda a entender por que a composição da dívida importa tanto.
R$ 10 mil de crédito barato e R$ 10 mil de crédito caro não provocam a mesma pressão sobre o orçamento.
O endividamento funciona como amplificador dos juros
Quando os juros da economia aumentam, o efeito sobre famílias sem necessidade de crédito pode ser relativamente indireto.
Para uma família endividada ou prestes a contratar crédito, pode ser muito mais concreto.
Financiamentos novos ficam mais caros.
Renegociações podem piorar.
Parcelas de algumas operações aumentam.
Crédito rotativo se torna ainda mais oneroso.
Compras financiadas deixam de caber.
Projetos são adiados.
A família reduz novas despesas para preservar capacidade de pagamento.
Quanto maior o endividamento e o comprometimento de renda, mais sensível parte do consumo pode ficar às condições financeiras.
É um dos canais pelos quais a política monetária chega à economia real.
Juros não atingem todas as famílias da mesma forma
Considere três grupos hipotéticos.
Família 1
Possui pouca dívida e aplicações financeiras.
Juros elevados podem melhorar a remuneração de determinados investimentos de renda fixa.
Família 2
Possui financiamento longo com condições previamente contratadas e pouca dívida adicional.
O impacto pode ser intermediário.
Família 3
Utiliza frequentemente crédito pessoal, cartão ou novas operações para equilibrar o orçamento.
Juros elevados podem aumentar diretamente sua fragilidade.
A mesma taxa básica de juros existe para todos.
O efeito financeiro é diferente.
Esse é um dos motivos pelos quais analisar economia apenas pela média pode esconder experiências muito distintas.
O endividamento revela como a política monetária se distribui pela sociedade
Quando o Banco Central mantém condições monetárias restritivas, não existe apenas uma mudança abstrata na Selic.
A transmissão passa por:
custos bancários;
taxas de empréstimos;
parcelamentos;
financiamentos;
decisões de consumo;
investimento empresarial;
preços de ativos;
câmbio;
expectativas.
Famílias com maior necessidade de crédito sentem parte desse mecanismo diretamente.
Famílias com recursos aplicados podem experimentar outro lado.
Essa assimetria ajuda a entender por que uma economia pode ter:
investimentos financeiros crescendo;
ao mesmo tempo em que uma parcela das famílias enfrenta maior pressão de crédito.
Não existe contradição obrigatória.
São grupos econômicos diferentes vivendo o mesmo ambiente monetário de formas distintas.
Um dado agregado sobre investimentos também precisa dessa mesma cautela
A ANBIMA informou que o volume de aplicações financeiras de pessoas físicas atingiu R$ 9,1 trilhões no primeiro semestre de 2026.
É um número expressivo.
Mas ele não significa que o brasileiro típico possua grande patrimônio investido.
O montante inclui varejo tradicional, varejo de alta renda e private banking.
A distribuição é muito desigual.
Por isso, crescimento do volume total de investimentos pode coexistir com famílias altamente pressionadas por dívidas.
A riqueza financeira está concentrada de maneira diferente da dívida e da renda.
Misturar esses grupos produz uma fotografia enganosa do brasileiro médio.
O Raio X do Investidor mostra outra dimensão dessa desigualdade financeira
Na nona edição do Raio X do Investidor Brasileiro, produzida pela ANBIMA em parceria com o Datafolha, 33% da população declarou ter conseguido economizar algum dinheiro em 2025.
A pesquisa estimou que 36% da população possuía algum tipo de investimento financeiro.
Esses dados não permitem afirmar que endividamento seja a causa direta de alguém não investir.
Existem muitas outras variáveis:
renda;
desemprego;
custo de vida;
comportamento;
acesso;
conhecimento;
prioridades;
idade;
estrutura familiar.
Mas existe um mecanismo financeiro elementar que conecta os temas.
Para investir, é necessário existir alguma renda disponível depois que consumo, impostos, despesas e obrigações financeiras foram pagos.
Quando o serviço da dívida absorve mais orçamento, essa margem pode diminuir.
Dívida e investimento competem pela mesma renda futura
Imagine uma pessoa com R$ 1.000 de sobra mensal.
Ela poderia usar esse dinheiro para:
formar reserva;
investir;
amortizar dívida;
consumir;
antecipar uma compra.
Se assume uma nova parcela de R$ 700:
a renda não caiu;
o patrimônio financeiro não desapareceu imediatamente;
mas a capacidade potencial de aportar caiu de R$ 1.000 para R$ 300.
Em um mês, parece pouco.
Em um ano:
R$ 700 × 12 = R$ 8.400.
Em cinco anos, desconsiderando juros e outros efeitos:
R$ 42.000.
Isso não significa que toda dívida represente patrimônio perdido.
A compra financiada pode entregar moradia, transporte, educação, equipamento profissional ou outra utilidade importante.
A análise correta é outra:
a dívida altera a quantidade de renda futura que continuará disponível para construir patrimônio financeiro.
É por isso que dívida não deveria ser analisada separadamente da taxa de poupança
Uma família pode ganhar R$ 15 mil por mês e possuir pouca capacidade de investir.
Outra pode ganhar R$ 9 mil e preservar uma parcela maior da renda.
O motivo pode estar em:
custo de vida;
dívidas;
dependentes;
moradia;
hábitos;
cidade;
fase da vida.
A renda é apenas o ponto de partida.
Esse mecanismo aparece claramente em O patrimônio que você não vê: hábitos que aumentam ou corroem riqueza em silêncio: patrimônio não depende somente do dinheiro que entra, mas daquilo que consegue permanecer.
Endividamento alto não significa necessariamente que o consumo cairá
Essa conclusão seria simplista.
Uma família pode estar mais endividada e, simultaneamente:
ganhando mais;
empregada;
confiante;
com acesso a crédito;
comprando patrimônio;
mantendo capacidade de pagamento.
Nesse cenário, consumo pode continuar forte.
O que merece atenção é a combinação.
Alguns pares de indicadores contam histórias diferentes.
Endividamento sobe + renda sobe + inadimplência controlada
Pode ser compatível com expansão saudável do crédito.
Endividamento sobe + comprometimento sobe rapidamente
A renda futura está ficando mais ocupada.
Comprometimento sobe + inadimplência sobe
A pressão financeira começa a aparecer nos pagamentos.
Juros sobem + concessões desaceleram
As condições financeiras podem estar restringindo nova demanda.
Inadimplência sobe + bancos apertam concessão
O próprio crédito pode começar a perder força.
É a combinação, não o número isolado, que melhora a análise.
A inadimplência costuma aparecer depois que a fragilidade já começou
Antes de alguém atrasar uma dívida, geralmente tenta outras adaptações.
Reduz lazer.
Adia compras.
Utiliza reserva.
Parcela a fatura.
Contrata outro crédito.
Vende algo.
Pede ajuda à família.
Renegocia.
Só depois pode surgir atraso relevante.
Isso significa que inadimplência pode funcionar como um sinal relativamente tardio do aperto financeiro.
O consumo discricionário pode ter diminuído antes.
A formação de poupança pode ter parado antes.
A reserva pode ter sido utilizada antes.
É por isso que acompanhar apenas inadimplência perde parte da história.
O Banco Central possui um conceito ainda mais importante: endividamento de risco
Em seus estudos sobre cidadania financeira, o Banco Central desenvolveu uma abordagem que procura identificar situações mais graves que simplesmente “ter dívida”.
Entre os critérios utilizados aparecem fatores como:
atrasos relevantes;
comprometimento de renda muito elevado;
uso simultâneo de modalidades de crédito mais arriscadas;
renda disponível insuficiente depois do pagamento das dívidas.
A lógica é importante porque separa duas coisas frequentemente confundidas:
endividamento
e
endividamento problemático.
Uma dívida bem dimensionada, com finalidade clara e compatível com a renda, possui natureza diferente de uma estrutura em que várias modalidades caras são utilizadas apenas para impedir que o orçamento entre em colapso.
O cartão de crédito é um ótimo exemplo de como o instrumento não conta a história inteira
Uma família utiliza cartão todos os meses.
Isso significa que está financeiramente fragilizada?
Não necessariamente.
Se a fatura é integralmente paga, o cartão pode funcionar apenas como meio de pagamento e organização.
Outra pessoa utiliza o mesmo cartão, mas:
não consegue pagar a fatura completa;
entra no rotativo;
parcela o saldo;
continua fazendo novas compras;
usa outro cartão para compensar o primeiro.
O instrumento é o mesmo.
A estrutura econômica é completamente diferente.
Por isso, estatísticas financeiras precisam ser interpretadas por modalidade e comportamento, não apenas pelo nome do produto.
Fintechs ampliaram o acesso — e tornaram essa relação ainda mais rápida
Crédito deixou de depender exclusivamente de uma conversa presencial com o gerente.
Hoje podem existir:
limites pré-aprovados;
cartões digitais;
parcelamentos;
empréstimos contratados pelo aplicativo;
antecipações;
crédito para pequenos negócios;
ofertas personalizadas.
Esse aumento de acesso possui benefícios claros.
Concorrência pode crescer.
A comparação pode ficar mais fácil.
Pessoas antes pouco atendidas pelo sistema podem acessar serviços.
Mas a redução de atrito também muda comportamento.
Uma dívida pode ser contratada em minutos.
Esse mecanismo é aprofundado em O impacto das fintechs na relação das pessoas com crédito, consumo e investimentos.
Tecnologia altera a forma de acessar crédito.
Não altera a matemática da capacidade de pagamento.
O ciclo de crédito pode se alimentar — até começar a trabalhar ao contrário
Durante uma fase favorável:
emprego melhora;
renda cresce;
confiança aumenta;
bancos concedem mais;
famílias compram;
empresas vendem;
inadimplência permanece administrável.
Esse movimento pode reforçar a atividade.
Depois, determinadas condições mudam.
Juros aumentam.
A renda perde ritmo.
Inadimplência cresce.
Bancos percebem risco maior.
O crédito pode ficar mais seletivo.
Famílias passam a receber menos ofertas ou condições piores.
Compras financiadas diminuem.
O varejo sente.
Empresas ajustam estoques.
A atividade perde força.
Esse mecanismo não ocorre sempre com a mesma intensidade.
Mas ajuda a compreender por que crédito não é apenas consequência do ciclo econômico.
Também pode amplificá-lo.
Quando o banco fica mais cauteloso, o consumidor sente antes mesmo de perder renda
Esse ponto é importante.
Uma família pode continuar empregada.
Pode ganhar exatamente o mesmo salário.
Mas descobrir que:
o financiamento agora exige entrada maior;
o limite diminuiu;
a taxa subiu;
o prazo disponível mudou;
a análise ficou mais rigorosa.
Nesse caso, sua capacidade de consumo caiu sem que sua renda tenha caído.
Esse é o lado da oferta de crédito.
Economias não dependem apenas de consumidores quererem pegar empréstimos.
Dependem também de instituições financeiras estarem dispostas a concedê-los nas condições possíveis.
O varejo de bens duráveis tende a sentir mais essa mudança
Nem todo consumo depende igualmente do crédito.
Supermercado possui uma dinâmica.
Medicamentos possuem outra.
Um automóvel, uma geladeira, um sofá, equipamentos eletrônicos ou uma reforma podem ter maior dependência de parcelamento e financiamento.
Quando crédito fica caro ou escasso, compras adiáveis de maior valor podem ser postergadas.
O consumidor não precisa estar quebrado.
Basta concluir:
“Nesse preço de parcela, prefiro esperar.”
Milhões de decisões desse tipo começam a aparecer nas vendas.
É por isso que endividamento, juros e crédito são relevantes para entender varejo.
Consumo menor pode ser sinal de prudência, não apenas de dificuldade
Existe outra sutileza.
Famílias podem reduzir consumo porque estão em crise.
Ou podem reduzir porque estão deliberadamente desalavancando.
Imagine alguém que decide utilizar o 13º salário para diminuir uma dívida.
Durante aquele período, consome menos.
Mas sua estrutura patrimonial pode estar melhorando.
Menos dívida hoje pode significar mais renda disponível amanhã.
Por isso, queda de consumo também precisa ser interpretada dentro do contexto.
Nem toda redução representa deterioração permanente.
Às vezes, é reorganização.
O segundo trimestre de 2026 ajuda a mostrar por que os dados precisam ser combinados

As Contas Nacionais Trimestrais do IBGE mostraram que o PIB brasileiro cresceu 0,5% no segundo trimestre de 2026 frente ao trimestre anterior.
O dado sozinho descreve atividade agregada.
Não explica toda a experiência das famílias.
Para entender consumo, endividamento e capacidade financeira, é necessário colocá-lo ao lado de:
renda;
emprego;
juros;
crédito;
inadimplência;
comprometimento de renda.
Essa é uma regra importante da Inteligência de Mercado:
nenhum indicador doméstico deveria receber a responsabilidade de explicar sozinho a economia brasileira.
O investidor também precisa entender que dívida das famílias não é um comando de compra ou venda
Endividamento alto não significa automaticamente:
vender varejo;
comprar bancos;
evitar consumo;
preferir determinado ativo.
Mercados financeiros precificam expectativas.
Uma deterioração pode já estar refletida nos preços.
Um banco pode possuir provisões, carteira diversificada e critérios de crédito diferentes de outro.
Uma empresa de varejo pode depender mais de consumidores de alta renda.
Outra pode depender fortemente de crédito.
Uma montadora possui dinâmica diferente de uma empresa de alimentos.
Mesmo dentro do mesmo setor, balanços, margens, clientes e exposição a juros variam.
O dado macro fornece contexto.
Não substitui análise do ativo.
Para quem acompanha bancos, o endividamento das famílias revela duas forças opostas
Mais crédito pode significar:
maior carteira;
mais receitas financeiras;
mais atividade bancária.
Mas também pode elevar riscos se a qualidade do crédito piorar.
O analista precisa observar, entre outros fatores:
crescimento das concessões;
taxas cobradas;
inadimplência;
renegociações;
provisões;
perfil das modalidades;
qualidade dos tomadores.
Por isso, simplesmente dizer:
“crédito crescendo é bom para bancos”
é insuficiente.
Crescimento sem qualidade pode produzir problemas mais tarde.
Para o varejo, a pergunta central é quanto orçamento ainda permanece livre
Uma empresa pode vender para uma população empregada e, ainda assim, enfrentar consumidor pressionado.
O salário entra.
Mas antes da próxima compra precisam sair:
prestação do imóvel;
carro;
cartão;
crédito pessoal;
escola;
plano de saúde;
outros compromissos.
É nessa sobra que grande parte do consumo discricionário disputa espaço.
O problema é semelhante ao discutido em Quando o estilo de vida cresce antes do patrimônio, a conta chega em silêncio.
Uma renda aparentemente boa pode sustentar pouca margem quando a estrutura fixa e as dívidas cresceram junto com ela.
Para investimentos, a ligação mais importante está na capacidade de gerar excedente
Investimento financeiro não nasce da renda bruta.
Nasce do excedente.
De maneira simplificada:
renda − consumo − impostos − obrigações financeiras = espaço potencial para poupar
A realidade possui muitas outras variáveis.
Mas a lógica permanece.
Quando o serviço da dívida cresce sem aumento equivalente da renda, o excedente tende a ficar pressionado.
Essa pressão pode aparecer de várias formas.
A pessoa reduz aportes.
Para de formar reserva.
Resgata aplicações.
Prioriza liquidez.
Adia objetivos.
Utiliza rendimentos para despesas.
Não significa que todo endividado deixe de investir.
Muitas famílias possuem simultaneamente dívidas e investimentos por razões perfeitamente racionais.
A relação precisa ser analisada pelo custo, objetivo, prazo e liquidez.
Ter dívida e investimentos ao mesmo tempo não é necessariamente contraditório
Imagine alguém com financiamento imobiliário de longo prazo e investimentos para aposentadoria.
Pode existir lógica nessa estrutura.
Agora imagine uma pessoa pagando juros extremamente altos em uma dívida de curto prazo enquanto mantém recursos líquidos rendendo uma taxa significativamente menor.
O contexto é outro.
A análise financeira precisa comparar:
custo efetivo da dívida;
liquidez necessária;
tributação;
riscos;
objetivos;
eventuais custos de quitação;
proteção de emergência.
Não existe uma regra simplista válida para todos.
Mas existe uma pergunta indispensável:
quanto custa manter a dívida em comparação com o papel que meus investimentos precisam cumprir?
O erro é olhar para o saldo da corretora e esquecer o outro lado do balanço
Uma pessoa possui R$ 100 mil investidos.
Parece um patrimônio financeiro relevante.
Ao mesmo tempo:
R$ 40 mil de dívida cara;
R$ 25 mil em outras obrigações;
alto comprometimento mensal.
Avaliar apenas a carteira produz uma imagem incompleta.
Patrimônio líquido considera:
ativos;
menos passivos.
Esse princípio aparece em O patrimônio que você não vê: hábitos que aumentam ou corroem riqueza em silêncio.
Investir é importante.
Mas construir ativos enquanto passivos caros crescem do outro lado pode produzir uma evolução patrimonial muito menor do que o investidor imagina.
O custo psicológico da dívida também pode mudar o comportamento de investimento
Considere alguém com carteira de longo prazo.
O mercado cai 15%.
Ao mesmo tempo, existem dívidas pressionando o orçamento.
A queda do investimento ganha um peso emocional maior.
A pessoa pensa:
“Eu deveria vender para quitar aquilo?”
Outro investidor, sem essa pressão, pode analisar a mesma oscilação de forma diferente.
Por isso, endividamento influencia não apenas a quantidade de dinheiro que pode ser investida.
Também pode influenciar a capacidade de sustentar risco.
Liquidez, reserva e dívida fazem parte da psicologia do investidor porque determinam quanto tempo a pessoa possui para tomar decisões.
Dívida elevada pode encurtar artificialmente o horizonte de investimento
Uma pessoa acredita estar investindo para dez anos.
Mas o orçamento é apertado.
Surge uma emergência.
Não há reserva suficiente.
O investimento de dez anos precisa ser resgatado no segundo.
O problema não estava necessariamente no ativo.
Estava na estrutura financeira ao redor dele.
Isso é particularmente importante para quem transforma praticamente todo dinheiro disponível em investimento de longo prazo sem preservar liquidez suficiente.
Horizonte não é apenas quanto tempo a pessoa gostaria de deixar o dinheiro investido.
É quanto tempo sua vida financeira consegue permitir que ele permaneça intocado.
O comprometimento de renda pode dizer mais sobre investimento futuro do que a dívida total
Volte às duas famílias do começo.
Uma deve R$ 300 mil, mas possui prestação compatível com renda estável.
Outra deve R$ 35 mil e dedica metade da renda ao pagamento.
Qual possui mais capacidade para fazer novos aportes?
O saldo da dívida sozinho não responde.
O fluxo mensal se torna decisivo.
É por isso que o comprometimento de renda merece tanta atenção.
Patrimônio é estoque.
Investimento recorrente depende de fluxo.
O mesmo raciocínio vale para a economia
Uma economia com alto estoque de crédito pode continuar consumindo fortemente se:
emprego está firme;
renda cresce;
juros são administráveis;
inadimplência está controlada;
crédito continua disponível.
Mas, se o comprometimento de renda cresce junto com juros e inadimplência, a margem para expansão começa a ficar menor.
Esse quadro não garante recessão.
Não prevê crise.
Indica apenas que a economia doméstica está utilizando maior parte da renda para pagar decisões financeiras passadas.
Quatro combinações ajudam a interpretar o ciclo das famílias
| Situação | Possível leitura |
|---|---|
| Crédito cresce e inadimplência fica estável | expansão pode estar ocorrendo com capacidade de pagamento relativamente preservada |
| Crédito cresce e inadimplência sobe | expansão exige maior atenção à qualidade da carteira |
| Crédito desacelera e juros permanecem altos | condições financeiras podem estar restringindo consumo |
| Comprometimento cai e renda melhora | famílias podem estar reconstruindo margem financeira |
São leituras possíveis.
Não diagnósticos automáticos.
Economia exige contexto.
O dado mais preocupante nem sempre é o maior
Imagine que o endividamento permaneça em 50%.
Não mudou.
Mas o comprometimento sobe de 24% para 30%.
O estoque parece estável.
A pressão mensal aumentou.
Por quê?
Pode existir:
juros maiores;
mudança na composição;
prazos menores;
mais crédito caro;
alterações de renda.
Agora imagine o contrário.
Endividamento aumenta porque mais famílias contrataram crédito imobiliário de longo prazo, enquanto renda cresce e comprometimento permanece estável.
A leitura é outra.
Por isso, analisar apenas “endividamento bateu X%” empobrece o diagnóstico.
A velocidade da mudança importa
Um nível elevado que permanece relativamente estável por anos possui uma interpretação.
Uma elevação rápida em poucos meses possui outra.
O investidor deveria perguntar:
o dado está alto?
está subindo?
está subindo rapidamente?
a composição mudou?
outros indicadores confirmam deterioração?
A tendência frequentemente conta mais que a fotografia.
Leia endividamento junto com mercado de trabalho
Dívida futura será paga com renda futura.
Por isso, emprego é uma das peças centrais.
Se famílias aumentam dívida enquanto:
emprego cresce;
renda real melhora;
massa salarial avança;
a capacidade de pagamento pode acompanhar parte dessa expansão.
Se a dívida permanece alta e o mercado de trabalho deteriora, o risco muda.
Uma pessoa perde renda.
A parcela não perde.
Essa assimetria transforma mercado de trabalho em componente fundamental da análise de crédito às famílias.
Leia junto com inflação
Inflação pode pressionar famílias mesmo sem aumentar formalmente o saldo da dívida.
Alimentos ficam mais caros.
Energia sobe.
Transporte aumenta.
O orçamento essencial consome mais renda.
A prestação continua igual.
O resultado é menos espaço.
Uma família pode ter exatamente a mesma dívida e ficar financeiramente mais pressionada porque todas as outras despesas cresceram.
Esse ponto é importante porque endividamento e custo de vida se encontram na renda disponível.
Leia junto com juros
Juros ajudam a revelar o preço do crédito.
Uma carteira crescendo rapidamente a juros baixos conta uma história.
A mesma expansão em modalidades caras conta outra.
Também é necessário observar que taxas médias podem esconder enorme dispersão.
Crédito consignado, financiamento imobiliário, financiamento de veículo, cartão e crédito pessoal não possuem o mesmo custo.
Média é contexto.
Composição é explicação.
Leia junto com concessões de crédito
O estoque mostra dívidas acumuladas.
Concessões mostram crédito novo.
Uma economia pode possuir estoque elevado e novas concessões desacelerando.
Isso pode indicar que famílias ou bancos estão reduzindo novas operações.
Também pode ocorrer o contrário.
Novas concessões crescem enquanto o estoque ainda não mudou muito.
A combinação ajuda a entender a direção do ciclo.
Leia junto com inadimplência
Inadimplência adiciona uma pergunta essencial:
as dívidas estão sendo pagas?
O crescimento da carteira é uma coisa.
A deterioração dos pagamentos é outra.
Em julho de 2026, o Banco Central registrava inadimplência de 5,8% na carteira de crédito às pessoas físicas e de 7,8% no crédito livre às pessoas físicas.
Esses percentuais pertencem às definições estatísticas do Banco Central e não significam que 5,8% ou 7,8% dos brasileiros estejam inadimplentes.
Mais uma vez:
denominador importa.
Um painel enxuto já ajuda a acompanhar o endividamento das famílias
Quem acompanha Inteligência de Mercado não precisa observar dezenas de séries.
Um conjunto relativamente pequeno já melhora muito a leitura.
| Indicador | Pergunta principal |
|---|---|
| Endividamento das famílias | quanto o estoque de dívida representa diante da renda? |
| Comprometimento de renda | quanto da renda está sendo absorvido pelo serviço da dívida? |
| Crédito às pessoas físicas | a carteira continua crescendo? |
| Concessões | famílias estão contratando crédito novo? |
| Taxas de juros | quanto custa esse crédito? |
| Inadimplência | a qualidade dos pagamentos está piorando? |
| Emprego e renda | existe capacidade para sustentar as obrigações? |
| Consumo das famílias | a pressão financeira já chegou às compras? |
| Poupança e investimentos | quanto espaço permanece para acumulação financeira? |
A força está na combinação.
Três cenários contam histórias completamente diferentes
Cenário 1 — expansão relativamente saudável
Crédito cresce.
Renda cresce.
Emprego permanece forte.
Comprometimento fica estável.
Inadimplência não deteriora de maneira relevante.
O consumo pode receber suporte sem sinais evidentes de estresse financeiro generalizado.
Cenário 2 — orçamento ficando apertado
Endividamento continua elevado.
Juros sobem.
Comprometimento de renda aumenta.
Consumo discricionário perde força.
Aportes financeiros diminuem para algumas famílias.
A inadimplência começa a piorar.
O crédito deixa de funcionar apenas como acelerador e passa a funcionar também como freio.
Cenário 3 — desalavancagem
Famílias reduzem novas dívidas.
Amortizam compromissos.
Consumo pode ficar temporariamente mais fraco.
Comprometimento de renda diminui.
Depois de algum tempo, a margem financeira pode ser reconstruída.
Paradoxalmente, consumo mais fraco hoje pode criar maior capacidade de consumo e investimento amanhã.
Deleverage não é necessariamente má notícia para a família
Uma economia muito dependente do crédito pode interpretar qualquer desaceleração como problema.
Mas para a unidade familiar, reduzir dívida pode representar melhora estrutural.
Imagine alguém que utiliza R$ 1.200 mensais para quitar uma obrigação.
Durante aquele período, existe menos dinheiro para consumo e investimento.
Quando a dívida termina, R$ 1.200 voltam ao fluxo de caixa.
O efeito depende do que acontecerá depois.
Se o valor virar nova dívida, a estrutura continua ocupada.
Se parte virar reserva ou investimento, a capacidade patrimonial cresce.
A macroeconomia observa menos consumo durante o ajuste.
A família pode estar ficando financeiramente mais forte.
É por isso que macroeconomia e finanças pessoais nem sempre desejam a mesma coisa no mesmo momento
Economia crescendo com consumo forte pode parecer boa notícia agregada.
Mas uma família que está consumindo demais por meio de dívida cara pode estar piorando.
Uma fase de consumo moderado pode parecer fraca para determinados setores.
Mas pode representar famílias reconstruindo balanços.
O que é positivo para PIB no trimestre não é automaticamente a melhor decisão para cada pessoa.
E o que é prudente para uma família pode reduzir temporariamente a demanda agregada.
Essa tensão faz parte da economia.
O endividamento também ajuda a entender por que renda alta não garante liberdade financeira
Duas pessoas ganham R$ 20 mil.
Uma possui:
custos controlados;
poucas dívidas;
reserva;
investimentos.
A outra possui:
imóvel financiado no limite;
dois veículos parcelados;
cartões;
crédito pessoal;
custos fixos altos.
A renda é igual.
A liberdade não.
Esse contraste aparece em A diferença entre renda alta, patrimônio alto e liberdade financeira.
O dado agregado de endividamento é macroeconômico.
Seu mecanismo é profundamente pessoal.
Há uma fase em que a vida financeira parece perfeitamente normal
A pessoa paga tudo em dia.
Possui crédito disponível.
Mantém o padrão.
Continua parcelando.
Não existe inadimplência.
De fora, parece estabilidade.
Mas a margem diminui gradualmente.
A reserva cresce menos.
Os aportes param.
Qualquer perda de renda passa a ser mais perigosa.
Essa fragilidade é discutida em O risco invisível de uma vida financeira que parece estar sob controle.
Inadimplência não é o início de toda dificuldade financeira.
Às vezes, é apenas o momento em que uma fragilidade antiga finalmente se torna visível.
O investidor deveria observar quem está endividado, não apenas quanto o país deve
Uma análise sofisticada procura segmentar.
Famílias de renda alta possuem:
maior capacidade de poupança;
maior patrimônio;
acesso a crédito diferente;
estrutura de consumo distinta.
Famílias de renda mais baixa podem gastar parcela maior da renda com necessidades essenciais e sofrer impacto mais intenso quando juros ou alimentos sobem.
Essa diferença afeta empresas.
Uma varejista voltada à baixa renda enfrenta um consumidor diferente de uma empresa de luxo.
Um banco com carteira fortemente consignada possui exposição diferente de outro concentrado em crédito sem garantia.
Uma empresa que vende principalmente à vista possui dinâmica diferente de outra dependente de financiamento.
“Endividamento das famílias” é ponto de partida.
Não conclusão.
A geografia também muda a leitura
Famílias em diferentes regiões enfrentam:
custos de moradia distintos;
mercados de trabalho diferentes;
dependência setorial diferente;
renda média distinta;
necessidades de transporte diferentes.
Uma desaceleração no agronegócio pode atingir determinadas cidades muito mais do que outras.
Uma indústria local pode influenciar toda uma região.
O crédito nacional é agregado.
O bolso é local.
O pequeno empresário vive os dois lados dessa equação
Ele é consumidor.
E observa consumidores.
Uma loja de móveis percebe quando as vendas parceladas ficam mais difíceis.
Uma oficina percebe quando clientes adiam serviços não urgentes.
Um salão percebe quando o intervalo entre visitas cresce.
Um restaurante percebe quando o consumo migra para opções mais baratas.
Além disso, o próprio empresário pode depender de:
capital de giro;
antecipação;
cartão;
crédito pessoal.
Endividamento das famílias e das empresas começa a interagir.
O consumidor compra menos.
O caixa da empresa piora.
O empresário usa mais crédito.
Essa ligação ajuda a explicar como fragilidade financeira pode se espalhar pela economia.
Endividamento não deveria ser interpretado moralmente
Essa talvez seja uma das mudanças mais importantes na análise.
Famílias não se endividam apenas porque “não sabem controlar dinheiro”.
Existem dívidas originadas por:
moradia;
saúde;
queda de renda;
educação;
desemprego;
empreendedorismo;
consumo;
emergências;
má administração;
juros elevados;
eventos familiares.
Reduzir todo o fenômeno à responsabilidade individual impede compreender o mecanismo econômico.
Ao mesmo tempo, tratar toda dívida como inevitável também seria superficial.
Educação financeira, transparência de custos e planejamento continuam importantes.
Uma análise madura consegue reconhecer os dois lados.
Estrutura econômica importa.
Comportamento também.
O mercado deveria prestar atenção ao custo do crédito antes de olhar apenas para o crescimento da carteira
Imagine duas fases.
Na primeira:
crédito cresce 10%;
juros caem;
inadimplência permanece estável.
Na segunda:
crédito cresce os mesmos 10%;
juros sobem;
comprometimento de renda aumenta;
inadimplência piora.
O crescimento do estoque é igual.
A qualidade econômica da expansão não.
Esse é um exemplo de por que números isolados enganam.
A pergunta mais útil é: quanto consumo futuro já foi gasto?
Essa não é uma estatística oficial.
É uma forma de interpretar o fenômeno.
Cada prestação representa uma pequena parte da renda futura já prometida.
Moradia.
Carro.
Parcelas.
Cartão.
Empréstimos.
Quanto maior esse conjunto, menor a capacidade imediata de responder a uma nova oportunidade de consumo.
O mesmo vale para investimento.
Uma renda futura muito comprometida possui menos espaço para se transformar em patrimônio.
O endividamento ajuda a enxergar o passado.
O comprometimento de renda ajuda a enxergar o futuro próximo.
O crédito saudável cria capacidade; o crédito frágil substitui renda que já não basta

Existe uma diferença conceitual importante.
Crédito pode financiar algo que aumenta utilidade ou capacidade econômica.
Um equipamento profissional.
Um imóvel adequado ao orçamento.
Uma formação.
Capital de giro calculado.
Uma compra durável planejada.
Mas crédito também pode ser utilizado repetidamente para completar uma renda estruturalmente insuficiente para o padrão de despesas.
No segundo caso, a dívida não está apenas antecipando consumo.
Está sustentando um orçamento que já não se equilibra sozinho.
Essa é uma fragilidade muito maior.
O comportamento do crédito pode antecipar mudanças no consumo
Quando famílias começam a enfrentar mais dificuldade de pagamento, podem reduzir compras antes que outros indicadores macroeconômicos mostrem deterioração forte.
Quando bancos ficam mais cautelosos, financiamentos podem perder força.
Quando juros caem e capacidade financeira melhora, o movimento oposto pode ocorrer.
Por isso, dados de crédito são uma peça importante para quem tenta compreender o ciclo econômico.
Não porque prevejam tudo.
Porque mostram a relação entre renda presente e decisões sobre renda futura.
O investidor deveria evitar duas interpretações extremas
A primeira:
“Endividamento alto significa crise chegando.”
Não necessariamente.
A segunda:
“Se a inadimplência ainda não explodiu, está tudo bem.”
Também não necessariamente.
Entre esses extremos existe uma análise muito mais útil.
Observe:
nível;
tendência;
composição;
custo;
capacidade de pagamento;
renda;
emprego;
inadimplência;
consumo.
É assim que o dado deixa de ser manchete e vira inteligência de mercado.
O que acompanhar mensalmente
Para quem deseja acompanhar esse tema de maneira prática, o Banco Central oferece uma base muito rica.
Não é necessário observar tudo.
Cinco perguntas já ajudam:
O crédito às famílias continua crescendo?
Observe estoque e concessões.
O crédito ficou mais caro?
Observe taxas de juros.
A renda está mais comprometida?
Observe o comprometimento de renda.
Os pagamentos estão deteriorando?
Observe inadimplência.
A economia continua oferecendo renda suficiente para sustentar a dívida?
Combine com mercado de trabalho e renda.
Depois acrescente consumo do IBGE.
A leitura fica muito mais completa.
O melhor indicador não é o que assusta — é o que conecta as peças
Imagine a seguinte sequência:
crédito cresce rapidamente;
juros ficam elevados;
comprometimento aumenta;
inadimplência começa a subir;
bancos ficam mais seletivos;
vendas financiadas perdem força;
consumo desacelera.
Nenhuma etapa garante a próxima.
Mas existe coerência econômica.
Agora imagine:
endividamento sobe;
renda cresce mais;
comprometimento fica estável;
inadimplência cai;
emprego melhora.
O mesmo aumento de dívida possui outro significado.
Contexto muda tudo.
A dívida das famílias é, ao mesmo tempo, memória e promessa
Ela é memória porque registra decisões passadas.
A casa comprada.
O carro financiado.
O cartão utilizado.
O empréstimo contratado.
Mas também é promessa.
Promessa de que uma parcela da renda futura será destinada àquelas decisões.
É exatamente aí que consumo, crédito e investimentos se encontram.
O consumo acontece.
O crédito antecipa.
A renda futura paga.
O investimento disputa aquilo que restar.
Essa sequência ajuda a explicar por que endividamento é muito mais do que uma estatística sobre quem deve dinheiro.
Ele revela quanto da renda de amanhã já está comprometida com o ontem.
A economia pode continuar forte enquanto a margem das famílias fica menor
Essa talvez seja uma das leituras mais importantes.
Emprego pode estar forte.
PIB pode crescer.
Crédito pode avançar.
Investimentos financeiros agregados podem subir.
E, ainda assim, parte relevante das famílias pode estar perdendo margem.
A economia não é uma família média que vive uma experiência única.
É uma distribuição de milhões de situações financeiras.
Os agregados ajudam a enxergar direção.
Não substituem a diversidade.
O endividamento interessa ao investidor porque mostra a qualidade do consumidor por trás dos números
Uma empresa pode divulgar crescimento de vendas.
Mas como os clientes estão pagando?
À vista?
Parcelado?
Com crédito próprio?
Com financiamento bancário?
A inadimplência está subindo?
As vendas exigem promoções maiores?
Uma instituição financeira pode divulgar carteira crescente.
Mas qual é a qualidade dessa carteira?
Uma empresa de consumo pode mostrar receita maior.
Mas o consumidor está mais ou menos pressionado?
Essas perguntas conectam macroeconomia e análise empresarial sem transformar um único indicador em recomendação de investimento.
A história que importa acontece entre o salário recebido e o dinheiro que permanece livre
No começo do mês, a renda entra.
Depois vêm:
impostos;
moradia;
alimentação;
transporte;
saúde;
dívidas;
parcelas.
O que sobra pode virar:
consumo discricionário;
reserva;
investimento;
amortização adicional;
ou nada.
É nesse espaço que a macroeconomia encontra o patrimônio.
Se o serviço da dívida ocupa cada vez mais renda, famílias podem continuar consumindo por algum tempo.
Mas a elasticidade diminui.
Qualquer choque passa a ter efeito maior.
Perda de emprego.
Inflação.
Emergência.
Juros.
Quando existe margem, a família absorve.
Quando não existe, o problema se espalha.
A dívida não conta uma história sozinha
Um número alto pode significar expansão de crédito acompanhada por renda.
Pode significar financiamento imobiliário.
Pode significar consumidor pressionado.
Pode significar crédito caro substituindo renda.
Pode significar várias dessas coisas ao mesmo tempo em grupos diferentes.
É por isso que a análise precisa resistir ao impulso de transformar endividamento em julgamento instantâneo.
A pergunta certa não é:
“As famílias estão muito endividadas?”
É:
“Que tipo de dívida está crescendo, quanto da renda ela consome, quanto custa, como estão os pagamentos e o que sobra depois dela?”
É nessa resposta que consumo, crédito e investimentos finalmente passam a fazer parte da mesma história.
A dívida mostra o que foi antecipado.
O comprometimento mostra quanto do presente já está ocupado.
A inadimplência mostra onde a capacidade de pagamento começou a falhar.
O consumo mostra como as famílias estão reagindo.
E a capacidade de poupar e investir revela quanto futuro financeiro ainda consegue ser construído depois que todas essas forças atravessam o orçamento.
Perguntas frequentes sobre endividamento das famílias, consumo e crédito
Endividamento das famílias significa que muitas pessoas estão inadimplentes?
Não.
Endividamento e inadimplência são conceitos diferentes.
Uma família pode possuir financiamento e pagar todas as parcelas em dia. A inadimplência procura capturar situações de atraso conforme o critério da estatística utilizada.
O que significa o endividamento das famílias divulgado pelo Banco Central?
O Banco Central define o indicador como a relação entre o valor das dívidas das famílias com o Sistema Financeiro Nacional e a renda das famílias acumulada nos últimos doze meses.
Ele não representa a porcentagem de famílias brasileiras que possuem dívida.
O que é comprometimento de renda?
É uma medida que relaciona os pagamentos esperados do serviço das dívidas à renda mensal das famílias.
Esse indicador ajuda a avaliar quanto da renda está sendo direcionada para juros e amortizações.
Por que o comprometimento de renda pode ser mais importante que o saldo da dívida?
Porque famílias pagam despesas com fluxo de renda.
Uma dívida grande de longo prazo pode possuir prestação administrável, enquanto uma dívida menor e cara pode consumir grande parcela do orçamento mensal.
Toda dívida reduz o consumo?
Não.
O crédito pode aumentar o consumo no momento da contratação porque permite antecipar uma compra.
Depois, as parcelas reduzem parte da renda disponível para novos gastos.
O efeito depende de renda, juros, prazo e capacidade de pagamento.
Crédito crescendo é um sinal positivo para a economia?
Pode ser.
Expansão do crédito pode acompanhar emprego, renda e confiança.
Mas crescimento associado a juros elevados, comprometimento crescente e piora da inadimplência merece outra interpretação.
Juros altos aumentam o risco das famílias endividadas?
Podem aumentar a pressão financeira, principalmente em novas operações ou modalidades sensíveis às condições correntes de crédito.
O impacto depende do tipo de dívida, prazo e condições contratadas.
Como endividamento afeta os investimentos das famílias?
O serviço das dívidas compete com outros usos da renda.
Quanto maior o comprometimento mensal, menor pode ser a margem disponível para poupança e aportes.
Isso não significa que pessoas com dívidas não possam ou não devam possuir investimentos; cada situação precisa ser analisada por custo, liquidez e objetivo.
Vale a pena quitar toda dívida antes de investir?
Não existe resposta universal.
É necessário comparar custo da dívida, necessidade de liquidez, reserva, tributação, risco, prazo e objetivos.
Dívidas muito caras criam uma dinâmica diferente de financiamentos longos com outras características.
Por que a inadimplência afeta o consumo de quem continua pagando em dia?
Se instituições financeiras percebem aumento de risco na carteira, podem alterar taxas, critérios e condições de concessão.
Isso pode tornar o crédito mais difícil ou caro inclusive para novos consumidores.
O que investidores devem observar nos dados de crédito?
Alguns dos principais elementos são:
crescimento da carteira;
novas concessões;
taxas de juros;
inadimplência;
comprometimento de renda;
composição das modalidades;
emprego;
renda;
consumo das famílias.
O dado deve funcionar como contexto econômico, não como comando automático de investimento.
Por que o endividamento pode crescer enquanto os investimentos financeiros também crescem?
Porque são agregados distribuídos de forma desigual entre milhões de pessoas.
Famílias de maior renda e patrimônio possuem capacidade de investimento muito diferente de famílias com orçamento mais pressionado.
Não existe um “brasileiro médio” que simultaneamente represente todos esses números.
Fontes externas consultadas
Banco Central do Brasil — Estatísticas Monetárias e de Crédito
Banco Central do Brasil — Comprometimento de renda das famílias: dados e metodologia
Banco Central do Brasil — Relatório de Política Monetária, junho de 2026
Banco Central do Brasil — Relatório de Estabilidade Financeira, maio de 2026
Banco Central do Brasil — Endividamento de risco no Brasil
IBGE — Sistema de Contas Nacionais Trimestrais
ANBIMA — Raio X do Investidor Brasileiro 2026
ANBIMA — Investimentos das pessoas físicas no primeiro semestre de 2026